最終更新:2026年9月6日公開:2026年8月3日編集方針と検証の手順
「火災保険を使えば、自己負担なく外壁を直せます」。そう言って訪ねてくる業者がいます。本当だろうかと調べ始めると、使えると書いている記事と、使えないと書いている記事の両方が出てきます。
結論から言うと、火災保険で対象になりうるのは「自然災害で壊れた箇所を元に戻す費用」です。傷んできたから塗り替える、という工事そのものは対象になりません。ここを混同したまま話が進むと、思わぬ負担を背負うことになります。
この記事は保険を販売する立場ではなく、公的機関が公開している資料をもとに整理したものです。実際に使えるかどうかを判断するのは保険会社で、契約内容によって結論は変わります。
結論:対象は「災害で壊れた箇所の復旧」
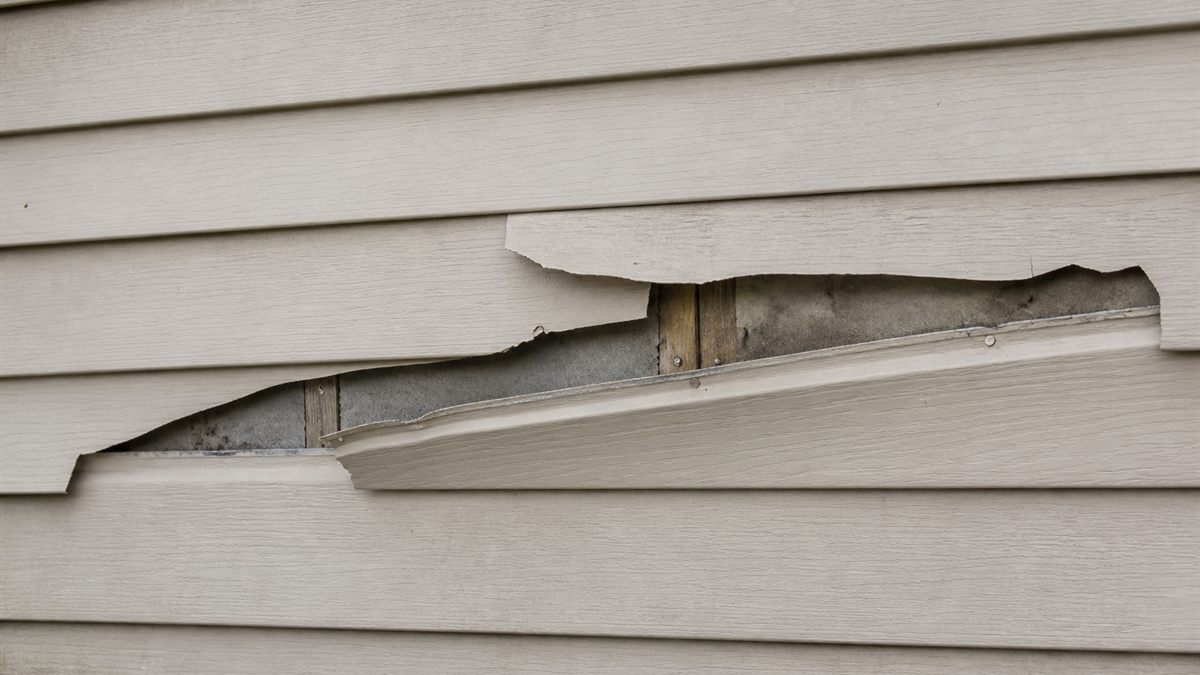
火災保険という名前ですが、補償の範囲は火災だけではありません。契約内容によっては、強い風・ひょう・雪などによる損害も補償の対象に含まれています。
日本損害保険協会は住宅の修理などに関するトラブルへの注意のなかで、次のように説明しています。自然災害による住宅の損害については多くの場合、加入している火災保険や地震保険で補償される。しかしながら、自然の消耗もしくは劣化、または性質によるさびなどによって生じた損害は支払いの対象とはならない、と。
この書き方に注目してください。補償される側は「多くの場合」と含みを持たせ、対象にならない側だけをはっきり言い切っています。公的な立場の説明としては、これが正確な線引きです。
もうひとつ押さえておきたいのは、火災保険が「壊れたものを元に戻す」ための仕組みだということです。より良いものに取り替える、ついでに他の場所も直す、といった費用は想定されていません。
塗り替えそのものは対象になりません
ここが誤解されやすいところです。仮に台風で外壁の一部が壊れて保険金が支払われたとしても、それは壊れた箇所を元に戻すための費用です。
この機会に家全体を塗り替えたい、という話とは別です。外壁全面の塗り替えは、経年による傷みへの手入れであり、災害による損害の復旧ではありません。
「保険で外壁塗装が無料になる」という説明を聞いたら、その工事のどこが災害による損害の復旧なのかを確かめてください。塗り替え全体を保険でまかなうという話であれば、成り立たない可能性が高いといえます。
出典:日本損害保険協会「住宅の修理などに関するトラブルにご注意」
対象になりうる場合・ならない場合
おおまかな整理は次のとおりです。ただし個別の判断は契約内容と損害の状況によります。
| 状況の例 | |
|---|---|
| 対象になりうる | 強風で外壁材や雨どいが壊れた/飛来物がぶつかって傷ついた/ひょうで表面が損傷した/雪の重みで一部が破損した |
| 対象にならないことが多い | 年数が経って色あせた/表面が粉をふいている/目地が痩せてきた/さびが広がってきた/施工に問題があった |
| 別の保険が必要 | 地震による損害(地震保険の契約が必要) |
表の「対象にならないことが多い」欄に挙げたのは、いずれも時間の経過とともに進む傷みです。外壁塗装を考えるきっかけになるのはたいていこちらで、だからこそ「塗装=保険」とは結びつきにくいわけです。
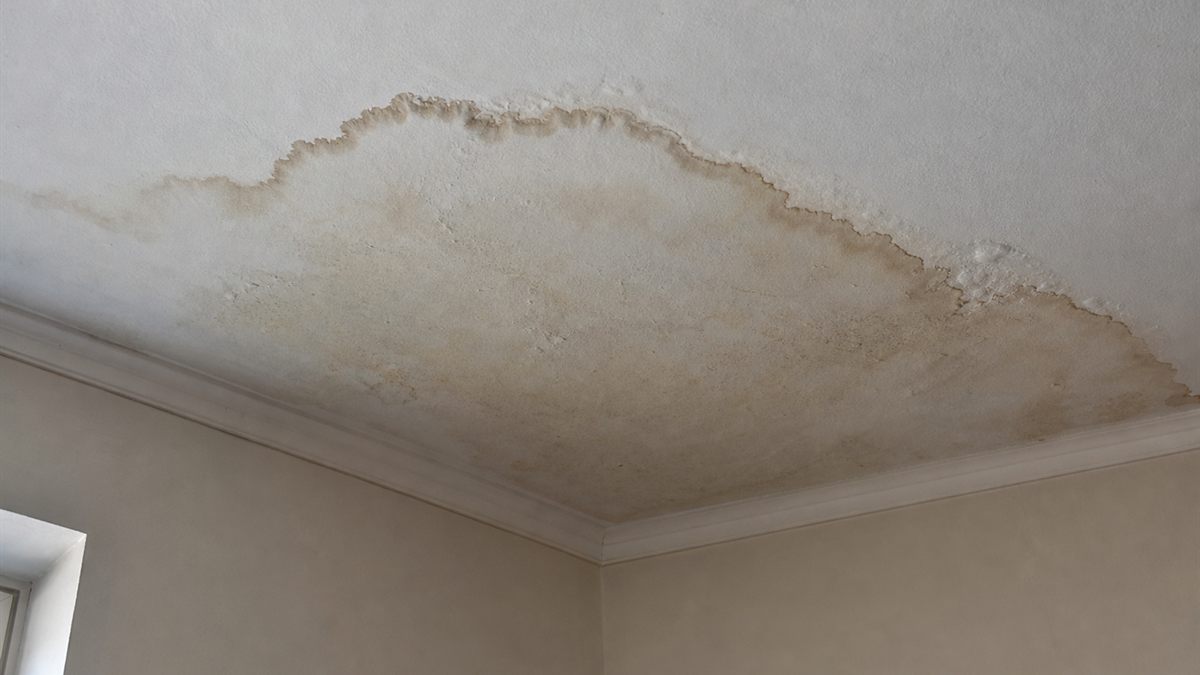
年月をかけて外壁が内側から傷む現象については凍害とは?北海道の外壁で起きていることで扱っています。こうした傷みは経年による劣化にあたり、保険の対象からは外れるのが一般的です。
地震による損害は仕組みが違います
表の3行目に挙げた地震は、火災保険だけでは対応できません。地震保険は火災保険とセットで契約するもので、単独では加入できないためです。
支払われ方も違います。修理にかかった費用をそのまま精算するのではなく、損害の程度をいくつかの区分に当てはめて、決められた割合で支払う仕組みになっています。契約できる金額にも、火災保険の一定割合という上限があります。
地震や噴火、それらによる津波が原因の損害は、この枠で扱われます。加入しているかどうかを含めて、証券で確認してください。
「壊れている」と言われても鵜呑みにしない
訪ねてきた業者に「ここが災害で壊れています」と写真を見せられることがあります。補償されるかどうかを最初に判断するのは、業者ではなく保険会社です。
屋根の上など、自分では見えない場所を示されると確かめようがありません。だからこそ、その場で契約せず、まず保険会社に連絡するという順番が守りになります。
「保険が使えます」を売り文句にする業者
塗装業者のなかには、保険の話を営業の入り口にしているところがあります。すべてが悪質というわけではありませんが、補償されるかどうかは約款にもとづいて保険会社が判断するという一点は変わりません。判断に納得できない場合は、後で紹介する相談窓口を使う道があります。
「うちは保険申請に慣れているので任せてください」という説明は、頼もしく聞こえます。しかし後で見るように、申請サポート業者を使わなくても、加入者自身で請求できます。
確認しておきたいこと
請求できるかを考えるとき、少なくとも次の3点は確かめておきたいところです。
- 補償の対象となる災害による損害であること
- 請求の期限内であること
- 修理費用が免責金額を超えていること
1つめの「補償の対象となる災害」は、契約している内容によります。風災は入っているが水災は外している、といった組み合わせがあるため、自分の契約に何が含まれているかを先に確かめてください。
3つめは見落とされがちです。免責金額を10万円に設定していて修理費用が8万円なら、保険金は支払われません。
請求の期限は「3年」とされますが
保険法は、保険給付を請求する権利について「行使することができる時から三年間」行使しないときは時効によって消滅すると定めています。よく「3年」と紹介されるのはこの規定です。
解説記事では「損害を受けてから3年」「損害が生じた日の翌日から3年」など、書き方が分かれています。起算点は契約の約款や事案によって変わりうるので、期限が気になる場合は保険会社に直接確認してください。
なお、「請求期限が迫っています」と急かして契約させる勧誘が報告されています。期限を理由に急かされたときこそ、その場で決めないでください。
免責金額の考え方
免責金額は、契約者が自分で負担する金額のことです。損害額からこの分を差し引いた額が保険金として支払われます。
設定できる金額は商品によって違い、0円のものもあれば、3万円・5万円・10万円といった選択肢を持つものもあります。保険料を下げるために免責金額を高く設定しているケースもあるので、まず自分の契約を確認してください。
古い長期契約では、損害額が一定額を超えないと請求できないという方式が使われていることがあります。同じ「免責」でも仕組みが違うため、「相場は◯万円」といった数字を鵜呑みにせず、手元の保険証券で確かめるのが確実です。
北海道で関係が深い「雪災」
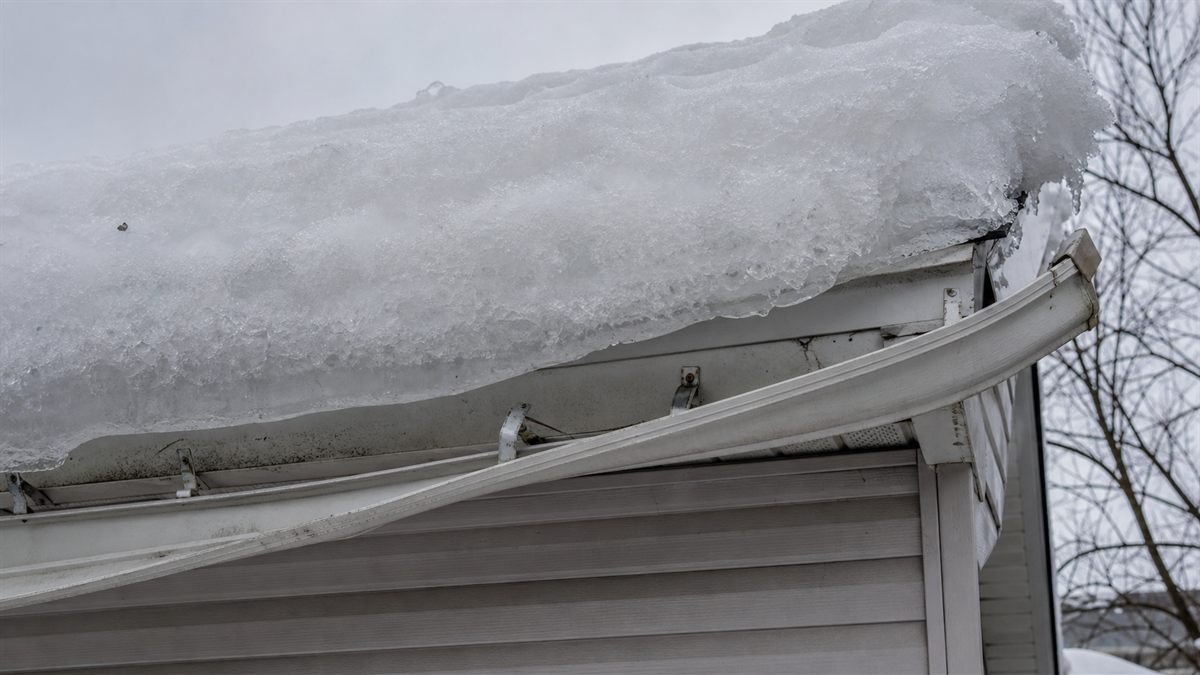
本州向けの記事は台風とひょうを中心に書かれていますが、北海道で現実的に関係が深いのは雪による損害です。
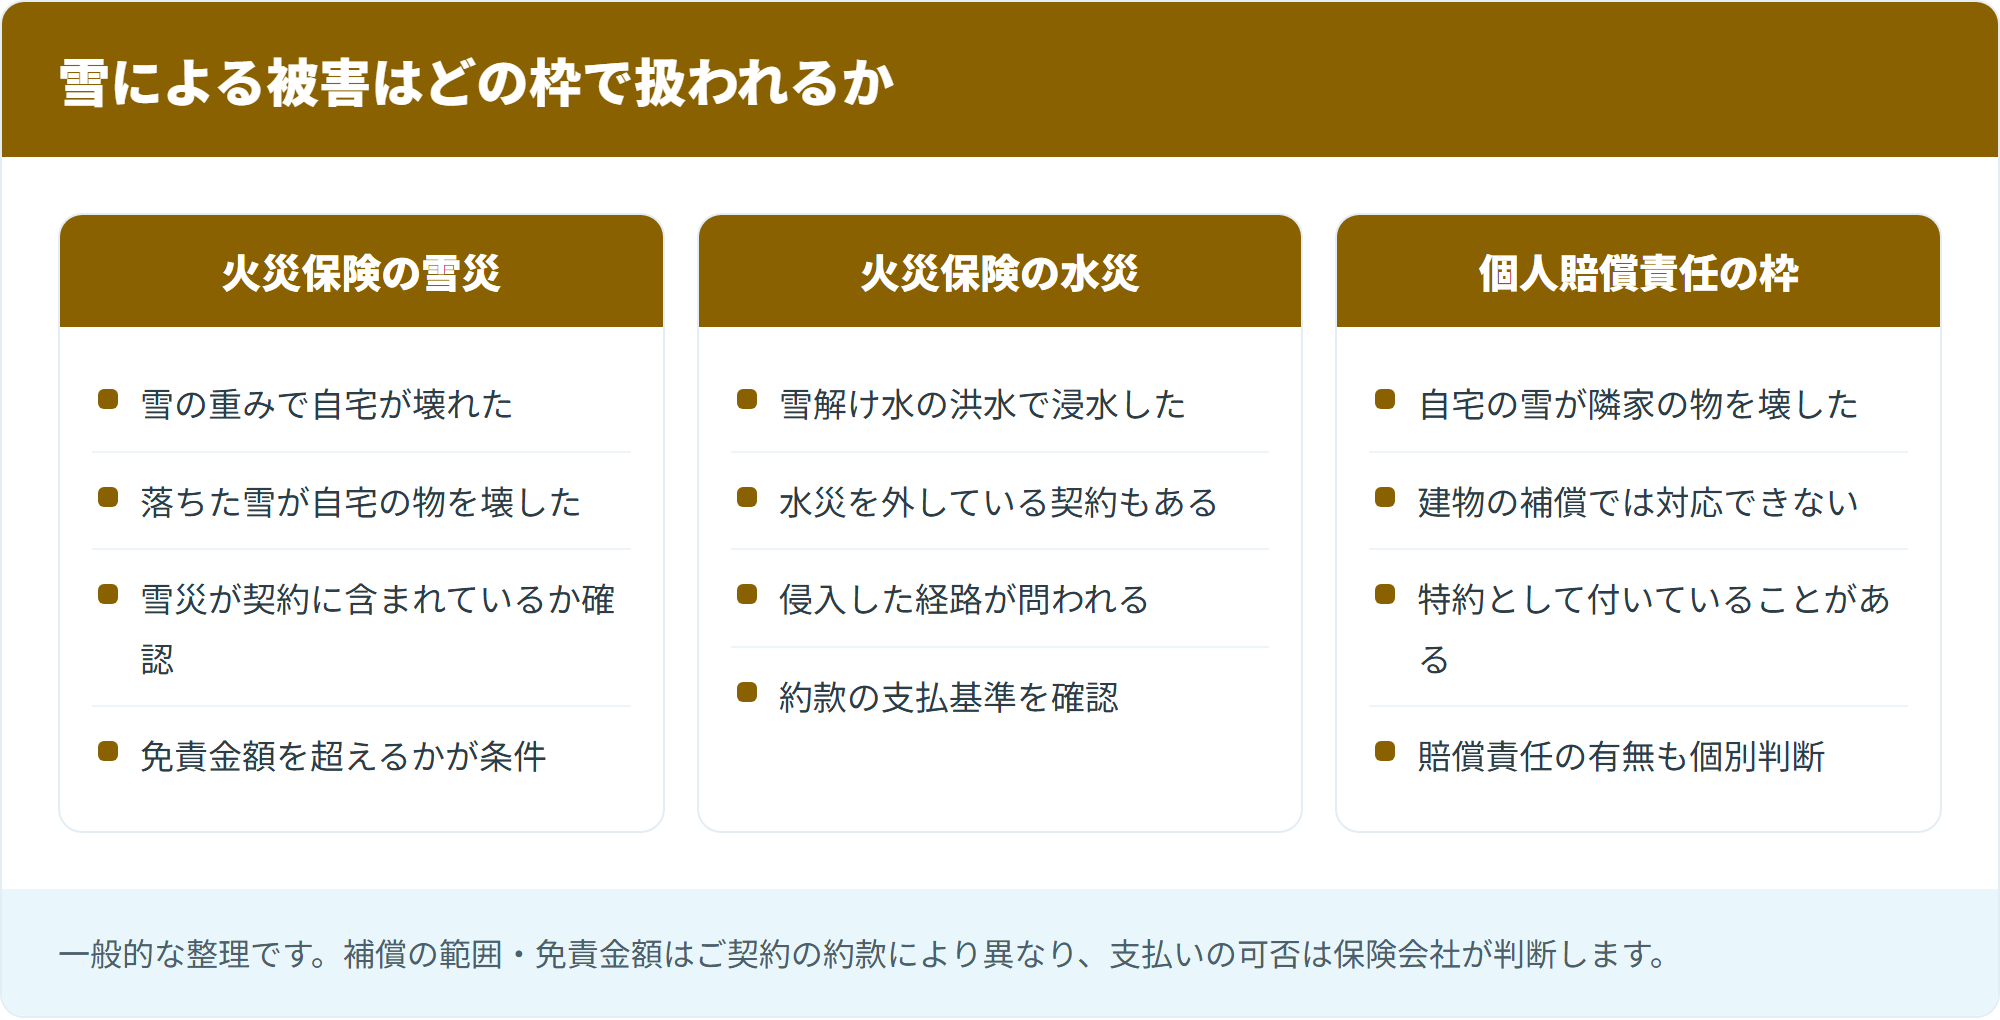
多くの火災保険には、風災・ひょう災とならんで雪災という補償項目が用意されています。積もった雪の重みで壊れた、落ちた雪が当たって壊れた、といった損害が想定されています。
北海道の住宅は雪を前提に建てられていますが、それでも想定を超える積雪があれば壊れることがあります。屋根そのものだけでなく、雨どい・物置・カーポート・アンテナといった部分に損害が生じることもあります。
対象になりうるのはどんな損害か
- 雪の重みで雨どいが変形した、外れた
- 屋根から落ちた雪が当たって、下にあるものが壊れた
- 雪の重みで外壁材や付属設備が破損した
- 物置やカーポートの屋根が雪でつぶれた
ただし、これらが必ず補償されるという意味ではありません。雪災が補償の対象に含まれている契約かどうか、そして損害の原因が雪だと認められるかどうかによります。
物置やカーポートの扱いは、保険の対象をどう定めているか、付属建物や屋外設備をどう扱うかによって変わります。「家に付いているものだから当然含まれる」とは限りません。この点も証券で確認しておきたいところです。
雪解け水があふれた場合は枠が違います
紛らわしいのが、雪が融けた水による被害です。大量の雪解け水で起きた洪水は、雪災ではなく水災という別の補償項目で扱われるのが一般的です。
水災は契約から外していることもある項目です。「雪の被害だから雪災だろう」と思い込まず、どの経路で水が入ったのかを保険会社に説明してください。
雪下ろしの費用は対象外とされるのが一般的です
被害が出る前に行う雪下ろしは、損害の発生を防ぐための費用にあたり、補償の対象にはならないとされるのが一般的です。個別の契約については保険会社に確認してください。
「雪下ろし代が保険で戻ります」という説明を聞いたら、その根拠を確かめてください。屋根の維持にかかる費用の考え方は無落雪屋根は塗装できる?で整理しています。
雪の被害はどの枠で扱われるか
| 起きたこと | 関係する枠組み | 注意点 |
|---|---|---|
| 雪の重みで自分の家の一部が壊れた | 火災保険の雪災 | 雪災が契約に含まれているか |
| 雪解け水による洪水で浸水した | 火災保険の水災として検討 | 水災を外している契約もある。侵入経路と約款による |
| 自分の家の雪が隣家のものを壊した | 個人賠償責任の枠 | 特約として付いていることが多い |
| 被害が出る前の雪下ろし | 対象外とされるのが一般的 | 予防のための費用にあたる |
同じ「雪の被害」でも、扱われる枠が3つに分かれます。どれに当たるかで、そもそも契約に入っているかどうかが変わってきます。
落雪で隣家に被害を出したら
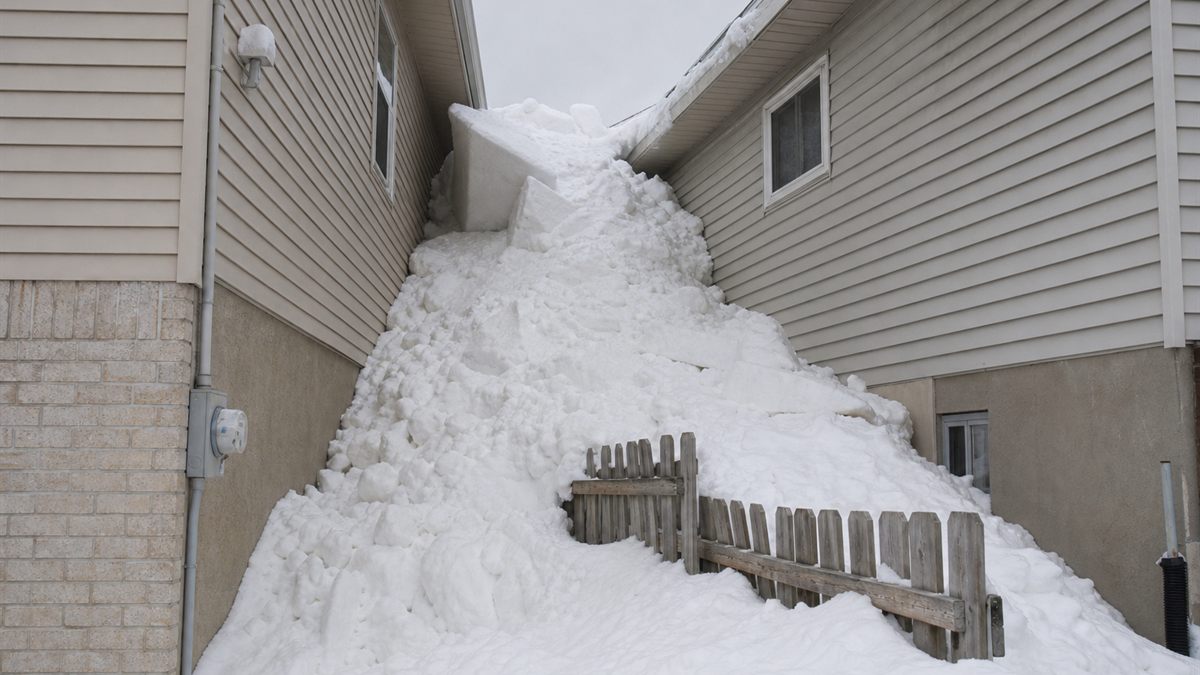
意外と知られていないのが、この場面です。自分の家の屋根から落ちた雪が、隣の家の車や物置を壊してしまった。この場合、建物の損害を補償する部分では対応できません。
火災保険の建物の補償が対象とするのは自分の建物や家財の損害だからです。他人に与えた損害については、法律上の賠償責任を負う場合に個人賠償責任の特約が関係してきます。
この特約は、火災保険や自動車保険などに付いていることがあり、加入していることに気づいていない場合もあります。落雪でトラブルになったら、まず自分がどんな特約を持っているか確認してください。なお、賠償責任があるかどうかの判断自体も、状況によって分かれます。
雪が降る前に、保険証券を一度見ておくことをおすすめします。雪災が補償に含まれているか、免責金額はいくらか、個人賠償責任の特約は付いているか。この3点が分かっているだけで、いざというときの判断が早くなります。
経年劣化と災害の見分け
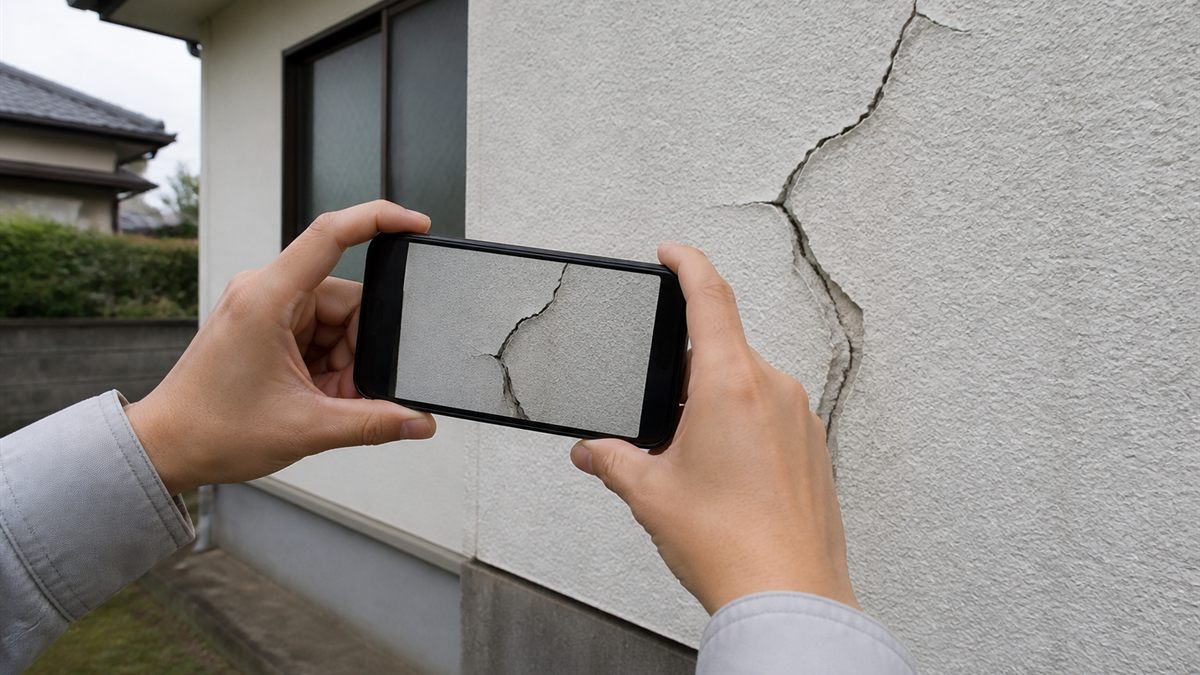
いちばんもめるのがここです。同じ「外壁が欠けている」でも、風で飛んできた物が当たったのか、長年の傷みで剥がれたのかで結論が変わります。
判断するのは保険会社であり、必要に応じて鑑定人が現地を調べます。契約者や工事業者が決めることではありません。
できることは、記録を残しておくことです。
- 被害が出たらすぐ写真を撮る … 日付が残る形で撮ってください
- 災害の前の写真があれば取っておく … 比べられると説明が通りやすくなります
- いつ何が起きたかをメモする … 強風があった日、大雪だった日などです
- 修理する前に連絡する … 直してしまうと状況を確認できなくなります。ただし危険がある場合や、放っておくと被害が広がる場合は、応急の手当てを優先し、写真と領収書を残してください
最後の項目が重要です。急いで直したい気持ちは分かりますが、先に保険会社へ連絡するのが順序です。
雪の被害は「いつ」が分かりにくい
台風であれば、その日に起きたと候補を絞りやすくなります。ところが雪の被害は、いつ壊れたのかが分かりにくいという難しさがあります。冬のあいだ雪に埋もれていて、春になって初めて気づくことも珍しくありません。
だからこそ、大雪が降った日を控えておくことが役に立ちます。気づいた時点で写真を撮り、その年の大雪がいつだったかをメモしておく。それだけで説明の材料になります。
もうひとつ、両方が混ざっている場合があります。もともと傷んでいたところに強風が加わって壊れた、というケースです。この場合どこまでが災害によるものかが争点になります。決めるのは保険会社なので、状況をそのまま伝えてください。
請求の手順
おおまかな流れは次のとおりです。会社によって細部は変わります。
- 被害の状況を記録する(写真を撮る)
- 保険会社または代理店に連絡する
- 修理の見積書を用意する
- 必要な書類を提出する
- 鑑定人による確認を受ける(必要に応じて)
- 支払いの可否と金額が決まる
- 保険金を受け取り、修理する
請求は自分でできます
公益財団法人住宅リフォーム・紛争処理支援センターは相談窓口のよくある質問のなかで、「保険金の請求手続きは、ご自身で簡単にできます。手数料等もかかりません」と明記しています。
国民生活センターも2021年9月の公表資料で、「申請サポート会社に頼らずとも、保険金の請求は加入者自身で行えます」と述べています。
つまり、手数料を払って代行してもらう必要はありません。まず保険会社か代理店に電話する。それが最初の一歩です。
連絡先が分からない場合も、あきらめないでください。代理店、住宅ローンを組んだ金融機関、保険料の引き落とし記録などが手がかりになります。保険証券が手元になくても、たどれることがあります。
出典:日本損害保険協会「住宅の修理などに関するトラブルにご注意」
満額が下りるとは限りません
請求した金額がそのまま支払われるとは限りません。損害の範囲や、その原因が災害だと認められるかによって、金額は変わります。
だから保険金を当てにして工事の契約を先に結ぶのは危険です。思ったほど支払われなかったとき、差額を自分で払うことになります。
見積書の読み方は外壁塗装の見積書はどこを見る?で扱っています。どこまでが災害による損害の復旧で、どこからが自分の希望による工事なのか、分けて把握しておいてください。
「保険で無料になります」という勧誘
この言い回しは、公的機関の注意喚起で取り上げられているものです。
消費者庁は2024年6月、火災保険金を利用した修理工事契約に関する注意喚起を公表しました。「火災保険を使って実質的に無料で修理ができる」などとうたっていた特定の事業者について、消費者の利益を不当に害するおそれのある行為を確認したとして、消費者安全法にもとづき公表したものです。
同じ資料には、次の一文があります。消費者が、住宅の損害が経年劣化によるものだと知りながら、自然災害による損害であるかのようにうその理由で保険金の支払を請求すると、保険会社から保険金の返還請求や保険契約の解除をされたり、詐欺罪に問われたりすることがある、と。
つまり、契約者本人も責任を問われるおそれがあります。業者に勧められたから、というだけでは免れません。業者が用意した書類だとしても、請求の内容について本人が説明を求められることがあります。
出典:消費者庁「火災保険金を利用した修理工事契約を締結させる事業者に関する注意喚起」
申請代行・サポート業者のトラブル
「保険金の申請を代行します」「調査は無料です」と持ちかける業者があります。報告されているトラブルは具体的です。
日本損害保険協会は、報酬は支払われた保険金でまかなえると勧誘してくる保険金請求代行業者と、保険会社に連絡する前に契約してしまうと、保険金が支払われずに修理代金を自己負担することになったり、解約しようとすると高額な解約手数料を要求されたりするトラブルに巻き込まれることがある、としています。
住宅リフォーム・紛争処理支援センターも、次の3つを起きているトラブルとして挙げています。
- 過大で不必要な工事が含まれるなどによりその部分の保険金が支払われず、補修費用の全部または一部が自己負担になった
- 事業者に手数料を支払った結果、保険金だけでは修理ができず自己負担が生じた
- 解約を申し出ると高額な解約手数料を請求された
国民生活センターが公表した相談事例には、「修理代を上回る保険金が受け取れる。手数料は40パーセントだが損はない」と勧誘されたというものがあります。手数料を引かれれば、残った額で修理ができるとは限りません。
雪の被害でも同じ手口が報告されています
国民生活センターが2022年に公表した資料には、「先月の雪害により雨どいが壊れていると言われ、保険金の申請サポート契約をした」という相談事例が載っています。
雪が多い地域では、この入り口が使われます。雪の被害を指摘されて、その場で契約を求められたら、いったん止めてください。
出典:国民生活センター「訪問販売によるリフォーム工事・点検商法」/日本損害保険協会「住宅の修理などに関するトラブルにご注意」
訪問販売ならクーリング・オフができる場合があります
訪問してきた業者や、電話で勧誘してきた業者と契約した場合、一定の期間内であれば契約を解除できる制度があります。国民生活センターも、訪問販売や電話勧誘販売で契約した場合はクーリング・オフができると案内しています。
訪問販売にあたる契約の場合、法律で定められた書面を受け取った日を1日目として8日以内が原則です。書面が渡されていない、記載に不備があるといった場合には、この期間を過ぎていても解除できる可能性があります。
ただし、適用されるかどうかは契約の形態や書面の交付状況によります。自己判断せず、消費生活センターに相談してください。署名してしまったあとでも、あきらめる前に確認する価値があります。
もうひとつ確認したいのは、申請のサポートをする会社と、実際に工事をする会社が同じかどうかです。契約の相手、手数料、施工の体制は、それぞれ別に確かめておいてください。
署名する前に読むところ
報告されている事例では、「調査だけ」のつもりで署名した書面が、手数料の発生する業務委託契約だったというものがあります。書面を渡されたら、次の3点を探してください。
- 手数料の割合 … 保険金の何パーセントか
- 解約したときの取り決め … 違約金や解約手数料の記載
- 契約の相手と期間 … 誰と、いつまでの契約か
その場で読み切れないなら、書面を受け取っていったん持ち帰り、家族に見せてから判断してください。
出典:消費者庁「特定商取引法ガイド 訪問販売」/国民生活センター「クーリング・オフ」
相談できる窓口
迷ったとき、業者ではないところに相談できます。いずれも公的機関または業界団体の窓口です。
| 窓口 | 電話 | こんなとき |
|---|---|---|
| 消費者ホットライン | 188 | 契約や勧誘で困ったとき(最寄りの消費生活センターにつながります) |
| 住まいるダイヤル | 0570-016-100 | 住宅のリフォームや工事のトラブル |
| そんぽADRセンター | 03-4332-5241 | 損害保険についての相談 |
| 保険金に関する災害便乗商法 相談ダイヤル | 0120-309-444 | 申請サポート業者から勧誘を受けた、契約を解除したい |
とくに188は覚えておいて損がありません。3桁で、最寄りの消費生活センターにつながります。
電話をかけるときは、いつ何が起きたか、どこがどうなっているかをメモしてからにすると話が早く進みます。業者との契約書がある場合は手元に置いてください。
出典:消費者庁「消費者ホットライン」/住まいるダイヤル「悪質なリフォーム事業者にご注意ください!!」
よくある質問
外壁塗装に火災保険は使えますか
塗り替えという工事そのものには、原則として使えません。ただし自然災害で壊れた箇所を元に戻す費用については、契約内容によって対象になる可能性があります。まず保険会社に確認してください。
屋根に上がって調べると言われました
屋根の上は自分では確認できない場所です。だからこそ、見せられた写真が本当に自分の家のものか、いつ撮られたものかを確かめようがありません。その場で契約せず、別の会社にも見てもらってください。
経年劣化と言われました。納得できません
判断するのは保険会社です。納得できない場合は、まず理由の説明を求めてください。それでも解決しない場合は、そんぽADRセンターに相談する方法があります。
調査は無料だと言われました。受けても大丈夫ですか
無料の調査を入り口に、業務委託契約の署名を求められる例が報告されています。「調査だけ」のつもりで署名した書面が、手数料の発生する契約だったという相談があります。書面の内容を確認せずに署名しないでください。
すでに自費で直してしまいました
請求できる場合があります。工事の請求書や、修理前の写真が残っていれば説明の材料になります。期限内であるかを含めて、保険会社に確認してください。
免責金額が分かりません
保険証券に記載されています。手元にない場合は、保険会社や代理店に問い合わせれば確認できます。加入している会社が分からない場合も、まず心当たりの会社に照会してください。
雪で物置がつぶれました。対象になりますか
建物の付属物や物置が補償に含まれているかは、契約によって違います。対象になる可能性はあるので、まず保険会社に連絡してください。片づける前に写真を撮っておいてください。
近所も同じ業者に頼んだと言われました
その場で確かめようのない話です。他所の話を契約の判断材料にせず、自分の家の状態と自分の契約で判断してください。
補助金と併用できますか
制度によって扱いが違うため、一律には言えません。自治体の制度については北海道の外壁塗装で使える補助金で考え方を整理しています。併用の可否は、それぞれの窓口で確認してください。
すが漏りは保険の対象になりますか
屋根に破損がないすが漏りについては、対象外とされることが多いと説明されています。ただし判断するのは保険会社です。すが漏りの仕組みはすが漏りとは?雪解けに天井が濡れる原因と直し方で詳しく扱っています。
順番を守るだけで防げること
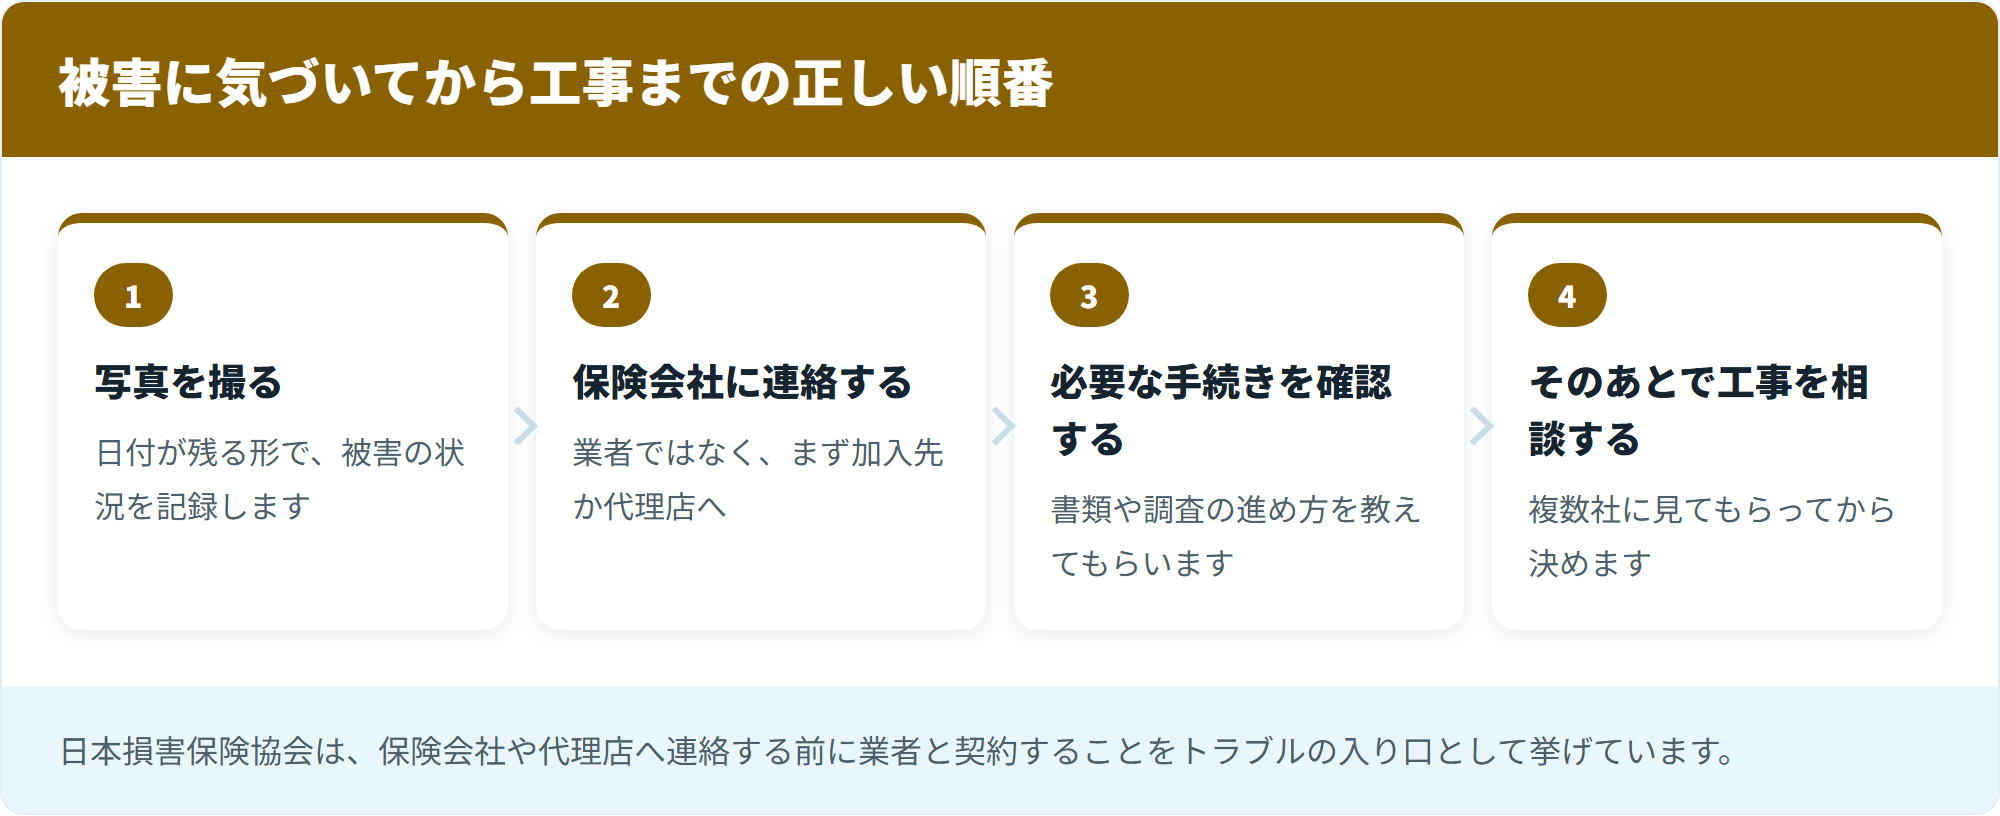
ここまで見てきたトラブルには、共通する形があります。業者と契約するのが、保険会社に連絡するより先になっているという点です。
日本損害保険協会も、損害保険会社や代理店へ連絡する前に問題のある業者と契約してしまうことをトラブルの入り口として挙げています。逆に言えば、順番さえ守れば多くは避けられます。
- 被害に気づいたら写真を撮る
- 保険会社か代理店に連絡する
- そのあとで工事の相談をする
訪ねてきた業者に急かされても、この順番は変えないでください。先に保険会社へ連絡しておけば、必要な書類や調べ方をその時点で確認できます。
まとめ
火災保険で対象になりうるのは、自然災害で壊れた箇所を元に戻す費用です。年数が経って傷んできた外壁を塗り替える工事は、原則として対象になりません。
北海道では雪による損害が現実的な論点になります。雪の重みで壊れたものは対象になりうる一方、雪解け水の被害は別の枠組み、雪下ろしの費用は対象外とされるのが一般的です。落雪で他人に被害を与えた場合は、火災保険ではなく個人賠償責任の枠になります。
そして、保険金の請求は加入者自身で行えます。代行を持ちかけられて手数料を払う必要はありません。
次の一歩は、保険証券を出して雪災が含まれているか、免責金額はいくらかを確かめることです。そのうえで被害が出たら、業者ではなく保険会社に先に連絡してください。順番を守るだけで、多くのトラブルは避けられます。
被害に気づくための普段の見方は、外壁の劣化サインと点検の目安にまとめています。
保険とは別に、工事そのものの保証をどう見るかは外壁塗装の保証は何を守るのかにまとめています。
被害を受けた時期が施工期を外れている場合の進め方は、北海道で塗装の時期を逃したらにまとめています。
地震による損害は火災保険では補償されません。地震で外壁が傷んだときにまとめています。
ドローンを使った点検の法令と限界は外壁のドローン点検にまとめています。
本記事は保険の募集・勧誘を目的とするものではありません。補償の範囲・免責金額・請求期限の起算点はご契約の約款により異なり、支払いの可否を判断するのは保険会社です。個別の可否については、加入されている損害保険会社または代理店にご確認ください。