最終更新:2026年9月6日公開:2026年8月5日編集方針と検証の手順
外壁塗装の見積もりが100万円を超えた。手元の現金でまかなうのは厳しい。ローンを組めるのか、確定申告で戻ってくるものはあるのか。
調べると「外壁塗装で使える減税」という見出しの記事が出てきます。ただ、実際に外壁塗装だけで使える所得税の減税は、原則としてありません。制度の対象になっているのは別の工事で、外壁塗装はその周辺にあります。
この記事では、国が公開している制度の資料をもとに、使えるもの・使えないものを切り分け、費用をまかなう手段を整理します。ここを誤解したまま契約すると、あてにしていた金額が入ってきません。
自治体の補助金は北海道の外壁塗装で使える補助金で、災害で壊れた場合の保険は火災保険は外壁塗装に使えるかで扱っています。この記事は税とローンの話です。
なお、この記事は税務や金融の専門的な助言を行うものではありません。適用の可否は税務署・金融機関にご確認ください。
結論:塗装単体では減税されない
先に要点を示します。
- 所得税の減税の対象は6種類のリフォームで、外壁塗装はそこに含まれていません
- 省エネリフォームの減税は窓の断熱改修が必須です。壁の断熱はそれと併せて行う場合に対象になります
- ただしローンでは、外壁塗装が明示的に対象に含まれている商品があります
- 固定資産税の減額も、対象は同じく限られた種類のリフォームです
つまり、「塗装のために減税を使う」という発想は成り立ちません。断熱改修などを行うなら塗装を同じ足場でまとめることはできますが、塗装費そのものが控除の対象になるわけではありません。
この記事で扱わないこと
- 自治体の補助金の探し方 … 北海道の外壁塗装で使える補助金
- 災害による損傷と火災保険 … 火災保険は外壁塗装に使えるか
- 費用の相場と内訳 … 北海道の外壁塗装の費用相場
なぜ塗装は対象にならないのか
制度の一覧を見る前に、考え方を押さえておくと納得しやすくなります。
減税や補助の制度は、国が政策として進めたいことに対して用意されます。耐震化、省エネ、バリアフリー、長期優良住宅化。どれも「社会全体の課題を減らす」という目的があります。
一方、外壁の塗り替えは建物を維持するための工事です。所有者が自分の資産を保つために行うもので、政策的に後押しする対象になりにくい性質があります。
「守る工事」と「変える工事」
| 守る工事 | 変える工事 | |
|---|---|---|
| 例 | 外壁塗装、屋根の塗り替え、といの交換 | 断熱改修、耐震補強、バリアフリー化 |
| 目的 | 今の性能を保つ | 性能を上げる |
| 制度 | 対象になりにくい | 対象になりうる |
この区別を頭に入れておくと、「外壁塗装 補助金」で検索して見つからない理由も分かります。制度の側が塗装を軽く見ているのではなく、目的が違うということです。
ただし、守る工事を怠れば、変える工事の効果も長持ちしません。断熱材を入れても、外から水が入れば性能は落ちます。制度の対象かどうかと、やるべきかどうかは別の問題です。
所得税の減税は6種類
国土交通省が消費者向けに公開している資料によれば、所得税の減税の対象になるのは次の6つのリフォームです。
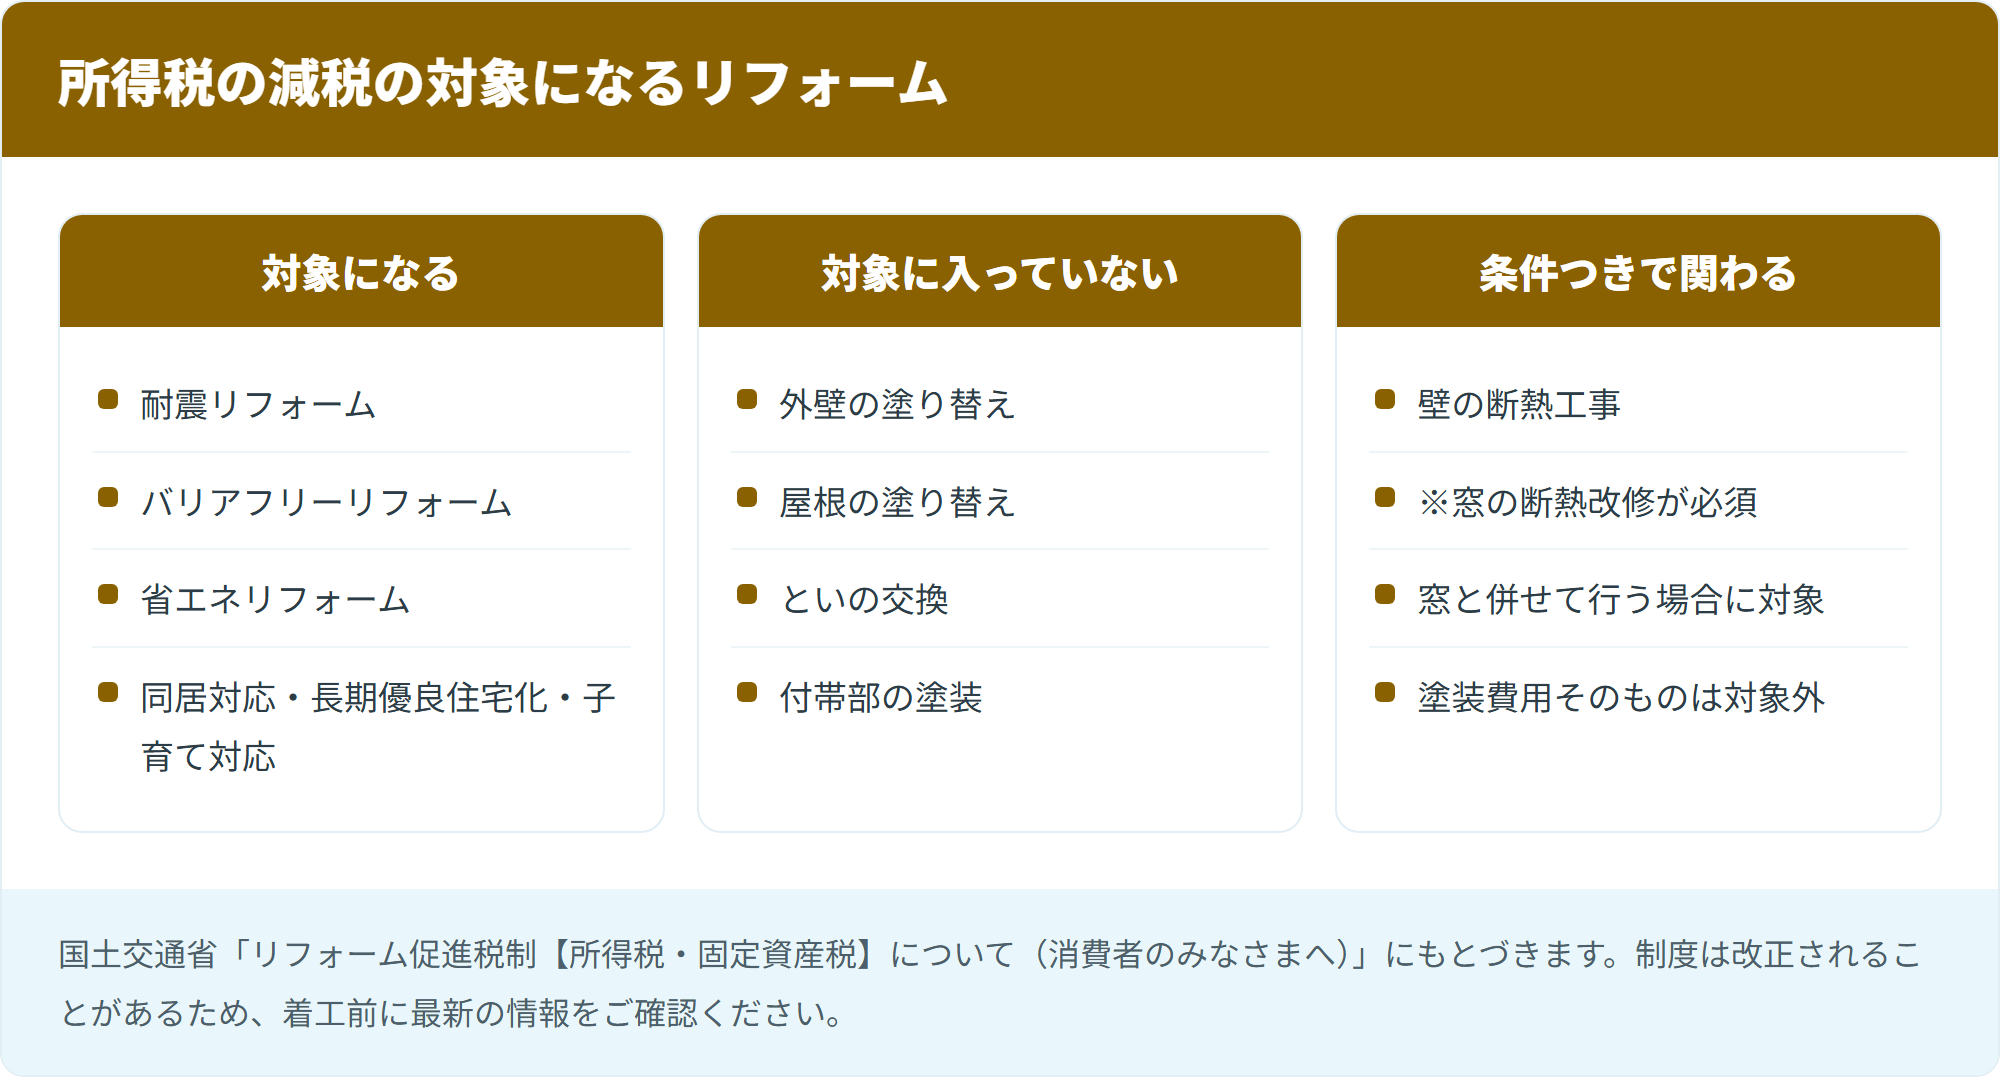
- 耐震リフォーム
- バリアフリーリフォーム
- 省エネリフォーム
- 同居対応リフォーム
- 長期優良住宅化リフォーム
- 子育て対応リフォーム
この一覧に「外壁の塗り替え」はありません。塗装は建物を守る工事ですが、税制上は上の6つのどれかに該当しなければ対象になりません。
適用の時期
同資料では、所得税について「リフォーム後の居住開始日が令和8年1月1日以降」、固定資産税について「工事完了日が令和8年4月1日以降」のものとして案内されています。所得税は居住開始日、固定資産税は工事完了日と基準が違う点に注意してください。制度は改正されることがあるため、着工前に必ず最新の情報を確認してください。
出典:国土交通省「リフォーム促進税制【所得税・固定資産税】について(消費者のみなさまへ)」
省エネリフォームは「窓」から始まる
6つのうち、外壁に近いのが省エネリフォームです。ただし、ここに条件があります。
国土交通省の資料は、省エネリフォームの必須要件として「窓の断熱改修工事を行っている」ことを挙げています。
国税庁の説明でも、対象となる一般断熱改修工事等は「居室の窓の改修工事、またはその工事と併せて行う床等の断熱工事、天井の断熱工事もしくは壁の断熱工事」とされています。
「壁の断熱」は対象になりうる
ここが分岐点です。壁の断熱工事は、窓の改修と併せて行う場合に対象になります。
外壁を張り替えたりカバー工法で覆ったりするとき、断熱材を入れる工事が一緒になることがあります。その場合、窓の改修も行っていれば、壁の断熱部分が制度の対象になる可能性があります。
ただし、塗装そのものは断熱工事ではありません。足場を共有しているだけの塗装費用が対象になるわけではない点に注意してください。カバー工法についてはカバー工法とはで扱っています。
控除の計算
国税庁は、住宅特定改修特別税額控除の計算式を「控除額 = A×10%+B×5%」としています。Aの限度額は250万円(太陽光発電設備設置工事が含まれる場合は350万円)とされています。
主な要件としては、合計所得金額が2,000万円以下であること、床面積が50平方メートル以上で、その2分の1以上を自己の居住の用に供していることなどが挙げられています。
手続きには建築士等が発行した増改築等工事証明書が必要です。発行するのは建築士など定められた資格を持つ者で、施工会社が当然に発行できるものではありません。社内に発行できる人がいない場合は外部へ依頼することになります。契約前に「証明書の手配はできますか」と確認しておいてください。
出典:国土交通省「リフォーム促進税制【所得税・固定資産税】について(消費者のみなさまへ)」/国税庁「No.1219 省エネ改修工事をした場合(住宅特定改修特別税額控除)」
固定資産税の減額もある
所得税とは別に、翌年分の固定資産税が軽減される仕組みがあります。国土交通省の資料が示している軽減の割合は次のとおりです。
| リフォームの種類 | 翌年分の固定資産税 |
|---|---|
| 耐震 | 2分の1を軽減 |
| バリアフリー | 3分の1を軽減 |
| 省エネ | 3分の1を軽減 |
| 長期優良住宅化 | 3分の2を軽減 |
ここでも外壁塗装は単独では対象になりません。申告先は市町村なので、対象になりそうな工事をする場合は、着工前に窓口へ確認してください。
出典:国土交通省「リフォーム促進税制【所得税・固定資産税】について(消費者のみなさまへ)」
ローンなら外壁塗装も対象になる
減税とは逆に、ローンでは外壁塗装が明示されている商品があります。
住宅金融支援機構のグリーンリフォームローンは、一定の基準を満たす省エネリフォーム工事(断熱性を高める工事または省エネ設備を導入する工事)を対象とする融資です。
同機構の説明には、「工事費合計で最大1,000万円を上限に、省エネリフォームと同額までのその他のリフォーム(システムキッチン交換、外壁塗装など)にもご利用いただけます」と記載されています。融資額は最大1,000万円、返済期間は最長で10年間、担保、保証人および融資手数料は不要とされています。
「同額まで」の意味
読み方に注意が必要です。省エネリフォームと同額までという条件があるため、省エネ工事が100万円なら、その他のリフォームも100万円までということになります。
塗装だけをこのローンで借りることはできません。断熱改修とセットで計画する場合の選択肢という位置づけです。
なお、満60歳以上の方を対象とした高齢者向けの特例も設けられています。詳しい条件は機構のページで確認してください。
民間ローンとの違い
担保・保証人・融資手数料が不要とされている点は、民間の無担保ローンと比べても条件がよく見えます。ただし省エネリフォームを行うことが前提なので、誰でも使えるわけではありません。
検討する順番としては、①断熱改修をするかどうかを決める → ②するなら、このローンが使えるか調べる → ③使えないなら民間のローンを比べるとなります。
ローンの条件から工事内容を決めるのは順番が逆です。必要な工事を決めてから、支払い方法を選んでください。
減税とローン控除は別のもの
混同されやすい2つを整理しておきます。
| リフォーム促進税制 | 住宅ローン減税 | |
|---|---|---|
| 対象 | 6種類のリフォーム | 住宅の取得や一定の増改築 |
| 計算の基礎 | 標準的な工事費用相当額 | 年末のローン残高 |
| 借入 | 必須ではない | ローンがあることが前提 |
| 期間 | その年の所得税から | 複数年にわたる |
大きな違いはローンが必要かどうかです。リフォーム促進税制は現金で工事をしても使えますが、住宅ローン減税は残高が計算の基礎になります。
いずれにしても、外壁塗装だけの工事が対象になるものではありません。この点は共通しています。
どちらを検討すべきか
工事の規模と資金計画で変わります。
- 塗装が中心で、規模が大きくない … 制度の対象になりにくい。素直に資金計画を立てる
- 断熱や耐震を含む改修 … リフォーム促進税制の対象になりうる
- 大規模な改修でローンを組む … 住宅ローン減税の要件に当たるか確認する
判断が難しい場合は、工事の内容を書いた見積書を持って税務署に相談するのが確実です。制度の名前を挙げて聞けば、対象になりそうかどうかの見当はつきます。
民間のリフォームローン
省エネ改修を伴わない、純粋な塗り替えの場合は民間のローンが選択肢になります。
| 種類 | 特徴 | 向く場面 |
|---|---|---|
| 無担保リフォームローン | 手続きが簡単。金利は高め | 数百万円までの工事 |
| 有担保リフォームローン | 金利は低め。手続きと費用がかかる | 大規模な改修 |
| 住宅ローンへの組み込み | 借換えや増額で対応 | ローン返済中の場合 |
| 業者の提携ローン | その場で手続きできる | 条件を比べたうえで |
4番目には注意が必要です。その場で契約できる手軽さは、比べる機会を失うことと表裏です。金利と総返済額を、自分の取引銀行の商品と比べてから決めてください。
比べるのは金利だけではない
- 実質年率 … 手数料を含めた実質の負担
- 総返済額 … 借入額ではなく、最終的に払う額
- 繰上返済の手数料 … 早く返したいときにかかるか
- 団体信用生命保険 … 付くのか、付かないのか
金利が低くても、手数料や保証料が上乗せされて総額が変わることがあります。必ず総返済額で比べてください。
返済期間を長くしすぎない
月々の負担を軽くしたくて期間を延ばすと、総返済額は増えます。それだけでなく、次の塗り替えの時期と返済が重なるという問題が出てきます。
塗り替えの周期を10年前後と考えるなら、返済もその前に終える計画にしておくほうが安全です。前回の返済が終わらないうちに次の工事が来ると、選択肢が狭まります。
使わない現金を残す意味
手元の現金で払えるとしても、あえて借りるという判断もあります。足場を組んだ後で下地の傷みが見つかり、追加の工事が必要になることがあるためです。
そのときに手元に余裕がないと、必要な工事を削ることになります。削るべきでないのは下地の処理です。資金計画には、ある程度の幅を持たせておいてください。
借りるかどうかの考え方
ローンが使えるとして、実際に借りるべきかは別の話です。判断の材料を整理します。
借りたほうがよい場面
- すでに水が入っている … 待つあいだに下地が傷み、次の工事が高くなります
- 足場を共有できる工事が重なっている … 分けると足場代が2回かかります
- 手元の現金を残しておきたい事情がある … 医療費や教育費など
1番目が最も分かりやすい理由です。塗装は先送りしても安くなりません。傷みが進めば、下地の補修や部材の交換が加わります。判断の目安は外壁の劣化サインと点検の目安にまとめています。
待ったほうがよい場面
- 見た目だけの理由 … 色あせや軽い汚れなら、数年待てます
- 屋根や断熱の計画がこれから固まる … まとめたほうが足場代が減ります
- 返済が家計を圧迫する … 塗装より優先すべき支出があります
2番目は北海道でとくに意味があります。断熱改修と組み合わせれば制度の対象になる可能性が出てくるため、計画を1年ずらすほうが結果的に有利になることがあります。
「今なら安い」に反応しない
キャンペーンや期間限定の割引を理由に急がされることがあります。足場は必要になればまた架けられますし、工事の適期は毎年来ます。
本当に必要な工事なら、急がなくても必要です。急がないと成立しない話のほうを疑ってください。
訪問販売とローンの組み合わせに注意
訪ねてきた業者から工事を勧められ、その場でローンの申込書を出されるという流れがあります。
これは金額の妥当性を比べる機会がないまま、支払いだけ決まってしまう形です。ローンの契約が伴う場合でも、訪問販売にはクーリング・オフの仕組みがあります。詳しくは訪問販売と点検商法にまとめています。
気をつけたいのは、工事の契約とローンの契約が別々の相手との契約になる点です。工事をやめたい場合、ローンだけが残らないよう、どちらもどう扱われるのかを確認する必要があります。
その場で判断を求められたら、「持ち帰って検討します」と言ってかまいません。本当に必要な工事なら、数日で条件が消えることはありません。
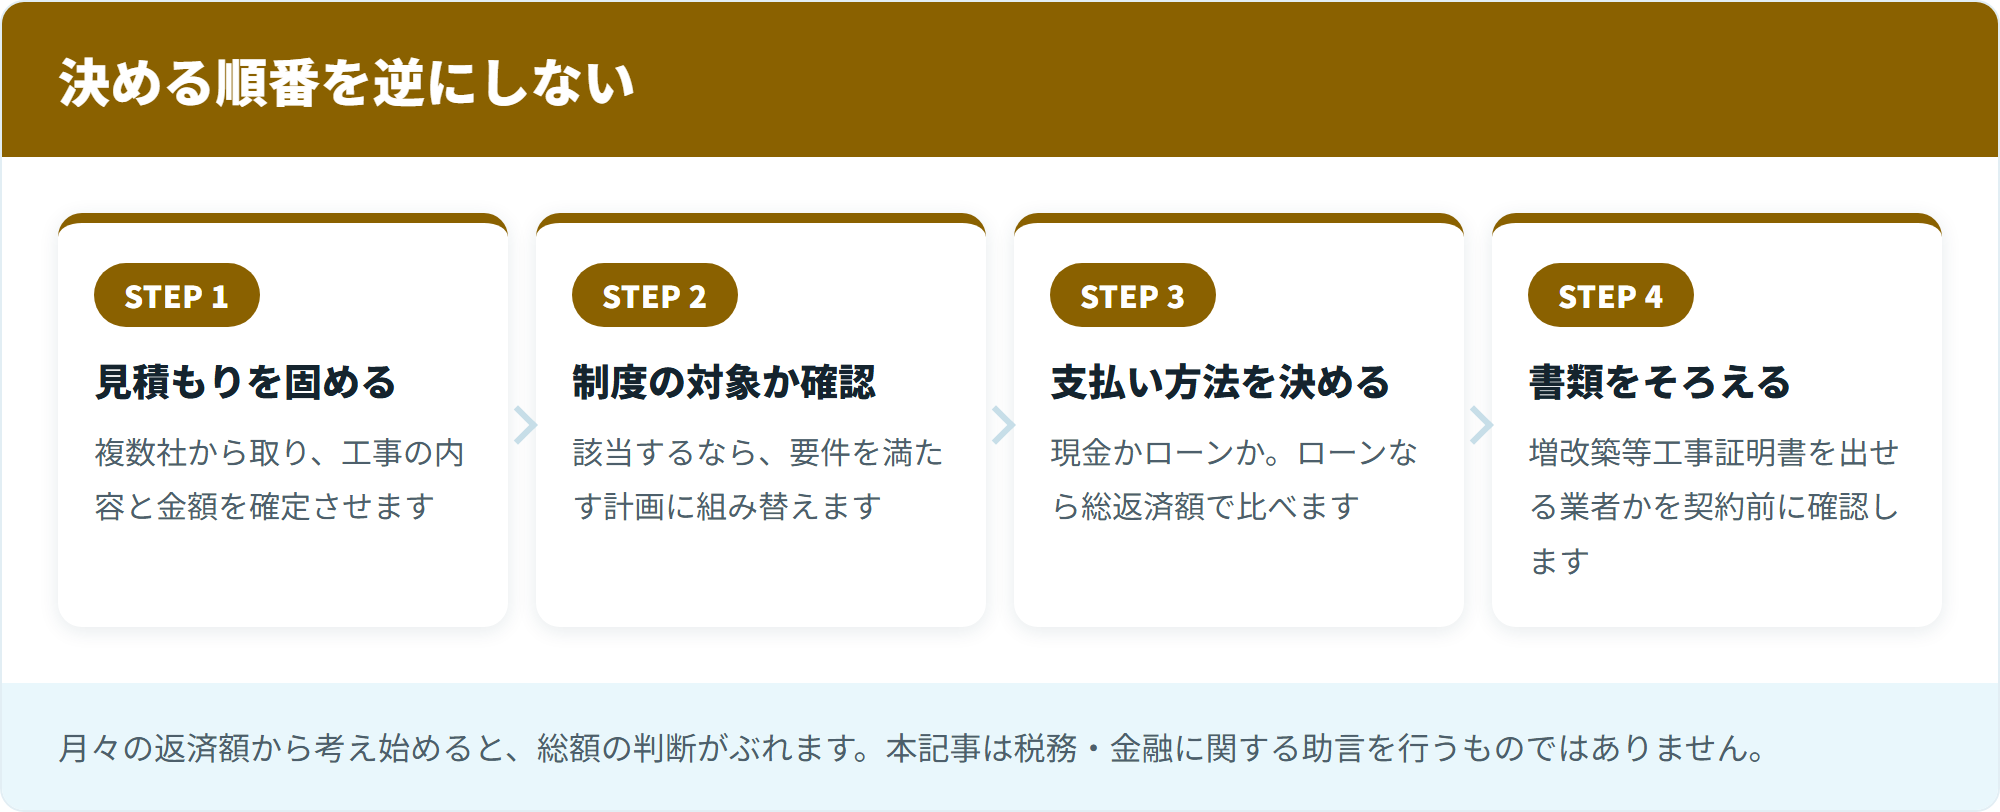
先に決めるのは金額
順番を守ってください。
- 複数社から見積もりを取る … 工事の内容と金額を確定させます
- 減税や補助金の対象になるかを確認する … 該当するなら要件を満たす計画にします
- 支払い方法を決める … 現金か、ローンか。ローンなら条件を比べます
3番目を先に決めると、金額の判断が甘くなります。月々の返済額で見ると、総額の大きさが分かりにくくなるためです。
北海道で計画するときの前提
時期の制約が、資金計画にも効いてきます。
シーズンが限られる
塗装ができる期間は限られており、施工が集中する時期があります。減税の要件を満たすために断熱改修を組み合わせるなら、設計や証明書の準備にも時間がかかります。
「今年やるつもりが、書類が間に合わず翌年になった」ということが起こりえます。時期の考え方は北海道で外壁塗装ができる時期で扱っています。
断熱との相性はよい
北海道は断熱改修の必要性が高い地域です。外壁に手を入れるタイミングは、断熱を見直す数少ない機会でもあります。
外壁材を張り替える、カバー工法で覆うといった工事を検討しているなら、窓の改修と合わせて計画すると、制度の対象になる可能性が出てきます。塗装だけで考えるより、選択肢が広がります。
自治体の制度と併用できるか
市町村の補助金と国の減税は、別の制度です。ただし、補助金を受けた分は控除の計算から差し引かれる扱いがあります。両方を使う場合は、それぞれの窓口で併用の可否と計算方法を確認してください。
市町村の制度の探し方は補助金の記事にまとめています。
使える可能性を一覧にしておく
混乱しやすいので、外壁塗装に関わる公的な仕組みを並べておきます。
| 仕組み | 塗装単体で使えるか | 窓口 |
|---|---|---|
| 所得税の減税 | 使えない | 税務署 |
| 固定資産税の減額 | 使えない | 市町村 |
| 市町村の補助金 | 制度による | 市町村 |
| グリーンリフォームローン | 省エネ工事と組み合わせて | 住宅金融支援機構 |
| 民間のリフォームローン | 使える | 金融機関 |
| 火災保険 | 災害による損傷なら | 保険会社 |
この表で分かるとおり、塗装単体でも申込みの対象になりうるのは民間のローンです。ただし民間ローンにも審査があり、使途・年齢・収入などの条件が付きます。過度な期待をせずに資金計画を立ててください。
制度を使うために計画を変えるべきか
ここまで読むと、「では断熱改修も一緒にやれば得なのでは」と考えたくなります。その判断には注意が要ります。
控除額より工事費のほうが大きい
省エネリフォームの控除は、標準的な工事費用相当額をもとに計算されます。控除される額より、追加する工事の費用のほうが大きくなるのが普通です。
つまり、減税のために工事を増やすと、支出は増えます。断熱改修そのものに価値があると判断できる場合に、制度がそれを後押しする。この順番でなければ意味がありません。
断熱改修に価値があるかは別に判断する
北海道では、断熱の改修は暖房費と暮らしの快適さに直結します。制度の有無にかかわらず、検討する価値のある工事です。
判断の材料になるのは、次のようなことです。
- 窓の結露 … 冬にどの程度出るか
- 部屋ごとの温度差 … 廊下や水回りが極端に寒くないか
- 暖房費 … 同じ規模の家と比べて高くないか
- 建てた年代 … 断熱の基準は時期によって大きく変わっています
これらに心当たりがあるなら、外壁に手を入れる機会に合わせて相談する価値があります。足場を共有できるうえ、壁を開ける工事なら断熱材にも触れられます。
誰に相談するか
塗装業者が断熱改修まで扱っているとは限りません。断熱や窓の改修は、リフォーム会社や工務店の領域であることが多くなります。
塗装の見積もりを取る段階で、「断熱も検討したいのですが、そちらで扱っていますか」と聞いてみてください。扱っていない場合でも、正直に答えてくれる会社のほうが信頼できます。
手続きの流れ
減税を使う場合の大まかな流れです。
- 着工前 … 対象になる工事かを確認。証明書を出せる業者かも確認
- 契約 … 工事の内容を書面で明確にする
- 工事・引き渡し … 増改築等工事証明書を受け取る
- 居住開始 … 期限内に居住の用に供する
- 確定申告 … 必要書類をそろえて申告する
1番目でつまずくことが多くあります。証明書を出せない業者もいるため、減税を前提にするなら契約前に確認してください。
外部に依頼する場合は、時間と費用が加わります。誰に依頼するのか、費用はいくらかを含めて、契約前に確認しておいてください。
いつ動き出すか
減税を使う計画なら、逆算が必要です。おおまかな目安を示します。
| 時期 | やること |
|---|---|
| 工事の前年の秋から冬 | 制度の確認、業者探し、断熱の相談 |
| 春 | 見積もり、契約、証明書の段取り |
| 夏から秋 | 工事、引き渡し、証明書の受領 |
| 翌年の申告時期 | 確定申告 |
北海道では工事のシーズンが限られるため、冬のあいだに調べて、春に動くという流れが現実的です。制度の内容も年度で変わるので、冬のうちに最新の情報を確認しておいてください。
必要になる書類
- 建築士等が発行した増改築等工事証明書
- 家屋の登記事項証明書など床面積が分かる書類
- 工事請負契約書の写し
- 補助金等を受けた場合はその額が分かる書類
いずれも工事が終わってから慌てて集めるものではありません。契約の段階でリストを渡しておくと、後の手間が減ります。
登記事項証明書は法務局で取得します。工事の前に取っておく必要はありませんが、床面積の要件を満たすかどうかは事前に確認しておいてください。要件に届かなければ、そもそも制度を使えません。
申告のときに困らないために
確定申告は工事の翌年です。1年近くたってから書類を探すことになります。
引き渡しの時点で、次をひとまとめにしておいてください。
- 工事請負契約書と見積書
- 領収書または振込の記録
- 増改築等工事証明書
- 補助金を受けた場合はその通知
- 保証書と工程写真
最後の2つは減税の手続きには使いませんが、同じ封筒に入れておけば散逸しません。保証の話は塗装の保証とアフター点検で扱っています。
出典:国税庁「No.1219 省エネ改修工事をした場合(住宅特定改修特別税額控除)」
よくある質問
外壁塗装で確定申告すれば戻ってきますか
塗装だけでは対象になりません。所得税の減税の対象は6種類のリフォームに限られており、そこに外壁の塗り替えは入っていません。断熱改修などを併せて行う場合に、その部分が対象になる可能性があります。
遮熱塗料を使えば省エネリフォームになりますか
省エネリフォームの必須要件は窓の断熱改修とされています。塗料の機能だけで要件を満たすとは案内されていません。「遮熱塗料なら減税されます」という説明を受けたら、根拠を確認してください。
ローンの金利は経費になりますか
自宅の場合、リフォームローンの利息は所得税の控除の対象にはなりません。賃貸に出している物件など、事業用の場合は扱いが異なります。個別の判断は税務署または税理士にご確認ください。
親から資金援助を受ける場合は
贈与税の扱いが関わります。住宅の取得等に関する贈与の特例が使える場合がありますが、対象になる工事や金額の要件があります。税務署に確認してください。
ローンの審査に落ちたらどうなりますか
契約書にローン特約が入っているかを確認してください。審査が通らなかった場合に契約を解除できる条項です。入っていない場合、契約だけが残ります。契約前に確認しておく項目です。
業者に「減税できます」と言われました
どの制度の、どの区分に該当するのかを聞いてください。制度名と、必要になる書類の名前が出てくるかどうかが判断の目安になります。あいまいな説明のまま契約しないでください。
グリーンリフォームローンは誰でも使えますか
省エネリフォームを行うことが前提です。塗装だけでは利用できません。断熱改修を伴う計画であれば、その他のリフォームとして塗装費用も対象になる余地があります。詳しい条件は住宅金融支援機構にご確認ください。
減税と補助金は両方使えますか
制度によります。補助金を受けた額は控除の計算から差し引かれる扱いがあります。両方を検討する場合は、それぞれの窓口で併用の可否を確認してください。
賃貸に出している家でも使えますか
リフォーム促進税制は自己の居住の用に供する住宅が前提です。賃貸物件は対象外になります。事業用の建物については、修繕費や資本的支出としての扱いが問題になるため、税理士にご相談ください。
店舗と住宅が一緒の建物では
要件のなかに床面積の2分の1以上を専ら自己の居住の用に供していることが挙げられています。併用住宅の場合はこの割合が関わるため、個別に確認が必要です。
証明書の発行に費用はかかりますか
かかることがあります。誰が発行し、いくらかかるのかを契約前に確認してください。工事費に含まれている会社もあれば、別料金の会社もあります。
工事の途中で内容が変わったら
制度の要件を満たさなくなる可能性があります。減税を前提に計画しているなら、変更の前に業者へその旨を伝えてください。要件を外れると、証明書が出せなくなることがあります。
まとめ
外壁塗装は、所得税の減税の対象になっている6種類のリフォームに含まれていません。「塗装で減税」という説明を見かけたら、どの制度のどの区分なのかを確かめてください。
関わる余地があるのは省エネリフォームです。ただし窓の断熱改修が必須で、壁の断熱はそれと併せて行う場合に対象になります。塗装そのものは断熱工事ではありません。
一方でローンには、外壁塗装が名指しで挙げられている商品があります。住宅金融支援機構のグリーンリフォームローンは、省エネリフォームと同額まで、その他のリフォーム(外壁塗装など)にも利用できるとされています。
順番としては、①見積もりを固める → ②制度の対象になるか確認する → ③支払い方法を決める。この順を守ってください。月々の返済額から考え始めると、総額の判断がぶれます。
住んでいない家の場合、制度の適用条件が変わることがあります。管理の考え方は空き家・別荘の外壁管理にまとめています。
断熱改修そのものの中身については、外張り断熱と外壁の更新にまとめています。
制度の内容は変更されることがあり、適用の可否は個別の状況によります。本記事は税務・金融に関する助言を行うものではありません。所得税・贈与税の取扱いは所轄の税務署または税理士へ、固定資産税は市町村へ、融資の条件は各金融機関へご確認ください。掲載している金額や割合は、確認時点で公開されていた情報にもとづく整理です。