最終更新:2026年9月12日公開:2026年8月5日編集方針と検証の手順
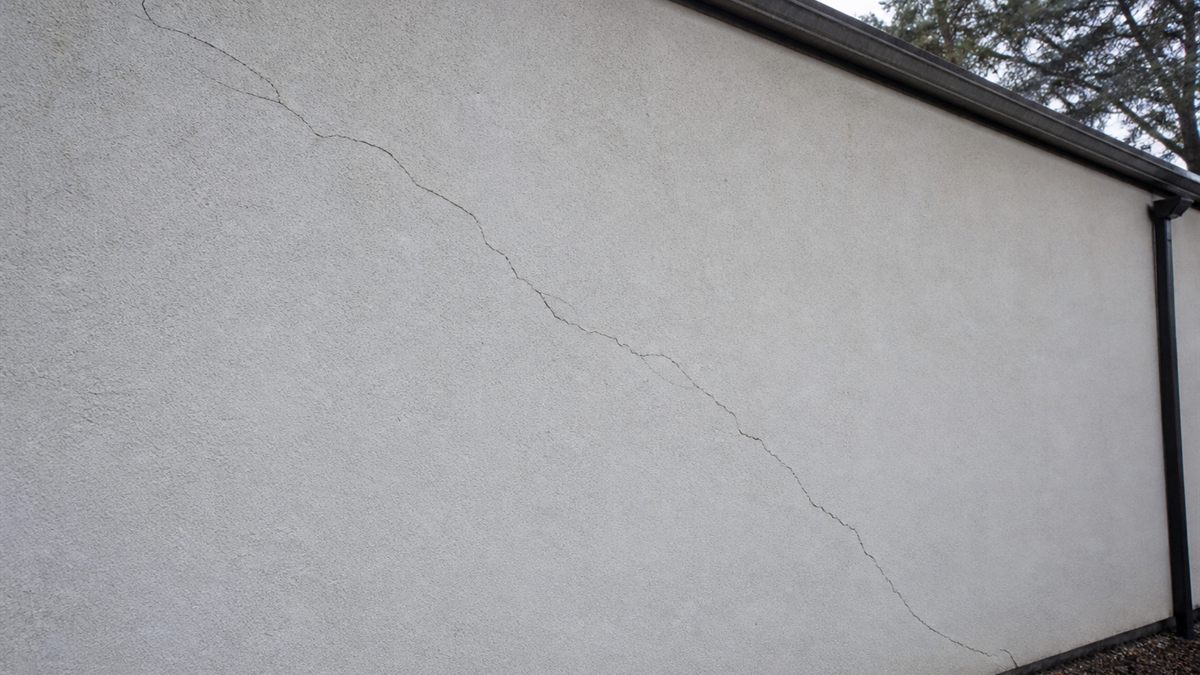
地震のあとに外壁を見て、ひび割れを見つけた。保険で直せるだろうか。そう考えたとき、最初に確かめてほしいことがあります。
火災保険では、地震を原因とする損害は補償されません。これは財務省が公表している地震保険の説明にはっきり書かれています。地震による損害に備えるには、火災保険にセットで地震保険を契約している必要があります。
そしてもうひとつ。地震保険の保険金は、傷んだ箇所の修理費を実費で支払う仕組みではありません。建物全体の損害の程度を4つの区分で認定し、保険金額に対する割合で支払われます。
この記事では、財務省と日本損害保険協会が公表している資料をもとに、外壁の損害が地震保険でどう扱われるのか、何が対象で何が対象外なのかを整理します。
なお、この記事は保険の募集や勧誘を行うものではありません。個別の契約内容は保険証券と約款、および保険会社の説明によります。
結論:外壁のひびだけで支払われるとは限らない
先に要点を示します。
- 地震・噴火・これらによる津波を原因とする損害は、火災保険では補償されません
- 地震保険は火災保険に付帯する方式で契約し、保険金額は火災保険の30%〜50%の範囲内(建物は5,000万円が限度)
- 支払いは全損100%・大半損60%・小半損30%・一部損5%の4区分
- 建物の認定は主要構造部(土台、柱、壁、屋根等)の損害額で判断され、一部損には時価額の3%以上という基準があります
つまり、外壁に細いひびが入った程度では、認定に届かないことがあります。仕組みを知らないまま期待すると、落胆することになります。
この記事で扱わないこと
- 雪災や風災など火災保険の対象 … 火災保険が使えるケース
- 減税とリフォームローン … 減税とリフォームローンの記事
- ひび割れそのものの見方 … 外壁のひび割れはどこまで大丈夫か
- 工事中の事故の責任と保険 … 工事中の事故と近隣への損害
まず火災保険との関係を整理する
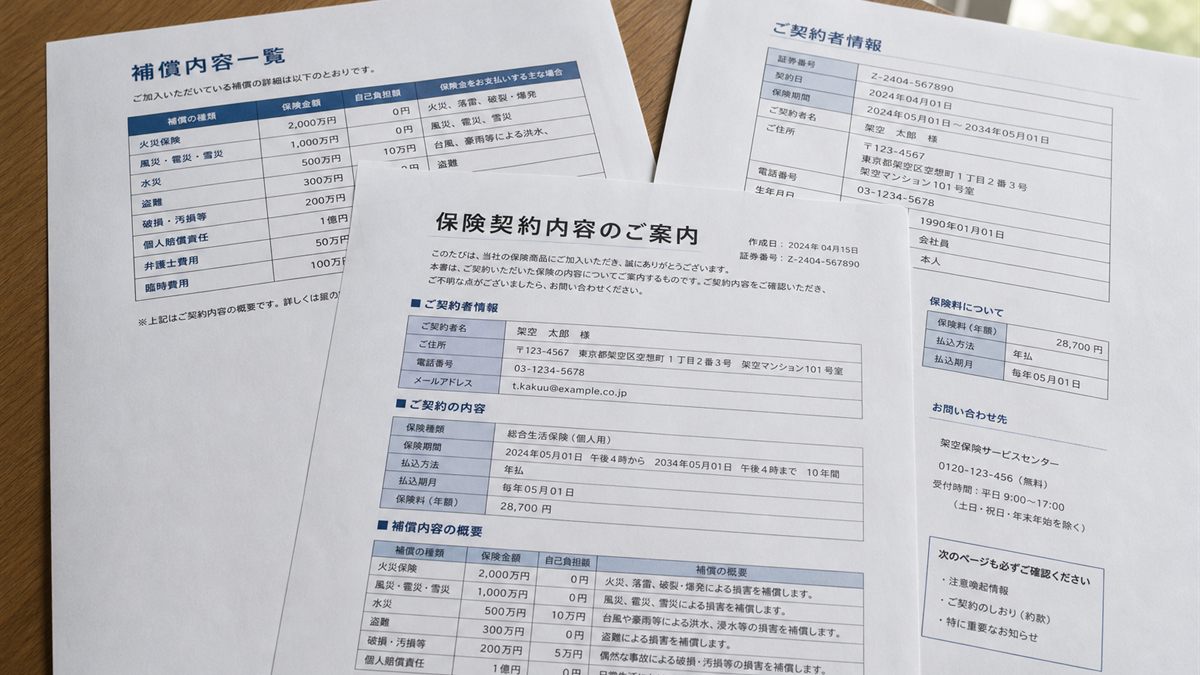
財務省の説明では、地震保険は地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没または流失による被害を補償する地震災害専用の保険とされています。
そして、次のように明記されています。
火災保険では、地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されません。地震保険は、火災保険に付帯する方式での契約となりますので、火災保険への加入が前提となります。すでに火災保険を契約されている方は、契約期間の中途からでも地震保険に加入できます。
「地震で火事になった場合」も火災保険では出ない、という点は誤解されやすいところです。火災の原因が地震かどうかで扱いが変わります。制度の目的は地震等による被災者の生活の安定に寄与することとされており、通常の火災保険とは別の枠組みで運営されています。
保険金額には上限がある
地震保険の保険金額は、火災保険の保険金額の30%〜50%の範囲内で決めることができ、建物は5,000万円、家財は1,000万円が限度とされています。
ここも重要です。建て直す費用が全額出る設計にはなっていません。制度の目的が被災者の生活の安定に寄与することとされているためです。
支払いは4つの区分で決まる
地震保険では、保険の対象である居住用建物または家財が全損、大半損、小半損、一部損となったときに保険金が支払われます。平成29年1月1日以降を保険始期とする契約の区分です。
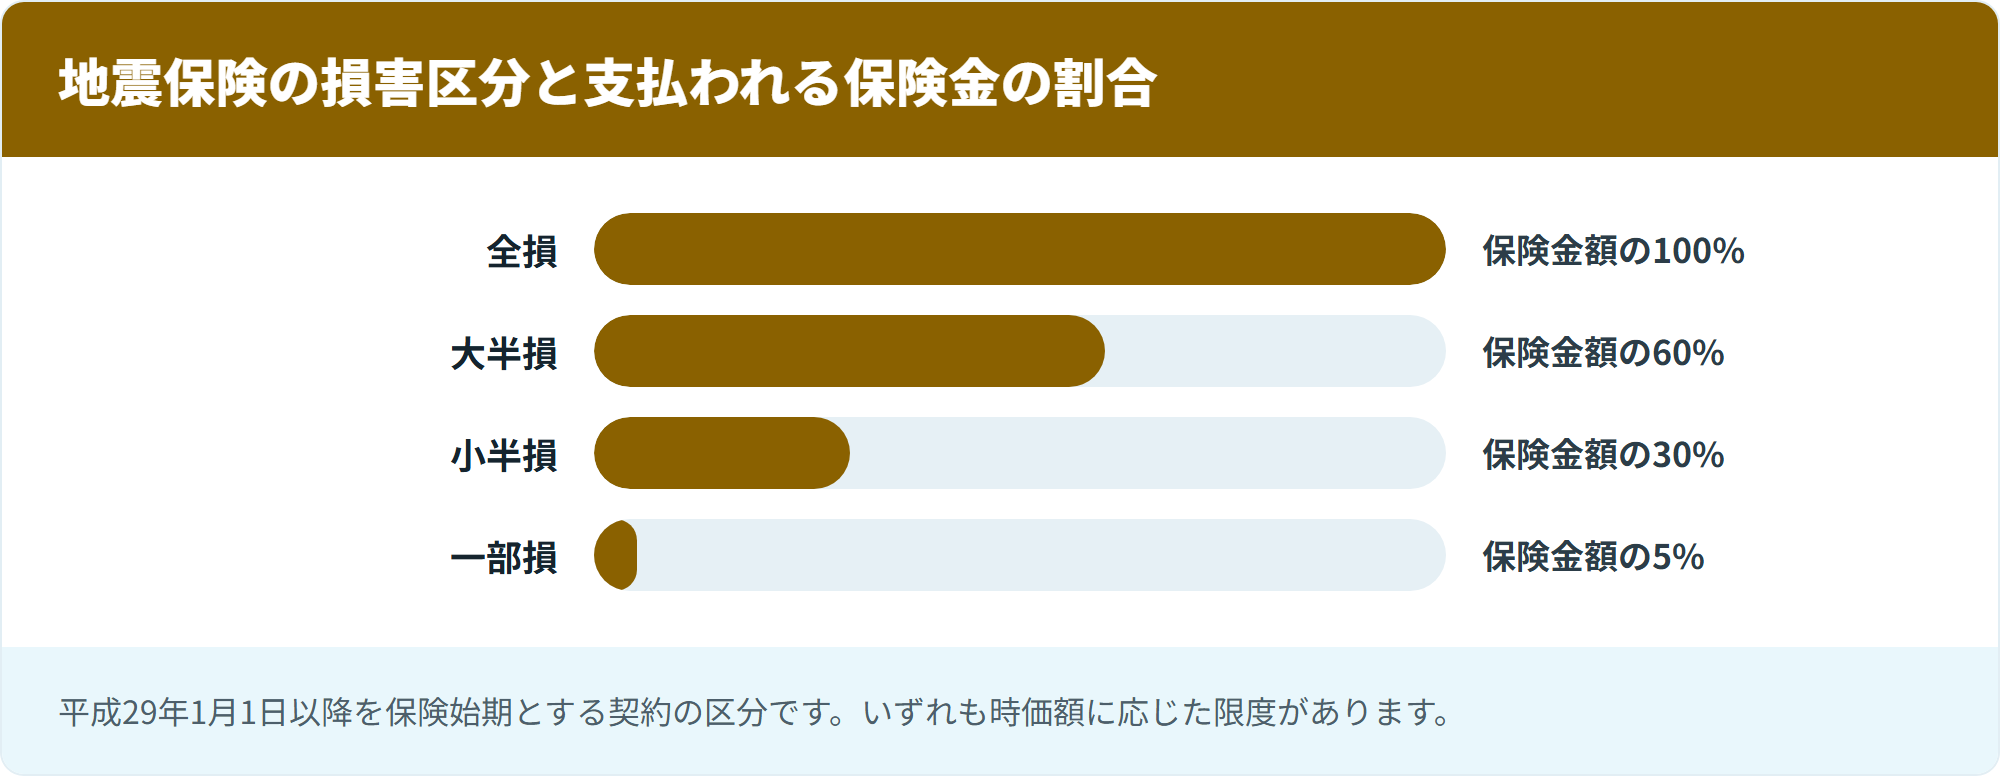
| 区分 | 支払われる保険金 |
|---|---|
| 全損 | 保険金額の100%(時価額が限度) |
| 大半損 | 保険金額の60%(時価額の60%が限度) |
| 小半損 | 保険金額の30%(時価額の30%が限度) |
| 一部損 | 保険金額の5%(時価額の5%が限度) |
平成28年以前を保険始期とする契約では全損・半損・一部損の3区分でした。地震保険に関する法律施行令の改正(平成29年1月1日施行)により、「半損」が「大半損」および「小半損」に分割されたという経緯があります。
ただし、地震保険の保険期間は最長5年です。平成28年以前に始まった契約はすでに満期を迎えているため、いま有効な契約は更新後のもの=4区分と考えて構いません。3区分は、制度がこう変わったという経緯として押さえておけば十分です。
建物の認定基準はどうなっているか
建物の損害は、主要構造部の損害額が時価額に対して何%かで判定されます。基準は次のとおりです。
| 区分 | 主要構造部の損害額 | 焼失・流失した床面積 |
|---|---|---|
| 全損 | 時価額の50%以上 | 延床面積の70%以上 |
| 大半損 | 時価額の40%以上50%未満 | 延床面積の50%以上70%未満 |
| 小半損 | 時価額の20%以上40%未満 | 延床面積の20%以上50%未満 |
| 一部損 | 時価額の3%以上20%未満 | 床上浸水または地盤面より45cmを超える浸水で上記に至らない場合 |
ここでいう主要構造部は、地震保険では建築基準法施行令第1条第3号に掲げる構造耐力上主要な部分を指すと定義されています。損害調査においては建物の機能を確保する部位で、損害が外観上発生することが多い箇所が着目点になります。
外壁は認定の着目点に入っている
では、外壁はどう扱われるのか。日本損害保険協会の損害認定基準を見ると、木造建物のうち在来軸組工法の場合は「軸組(小屋組、内壁を含む)、基礎、屋根、外壁」に着目して被害程度を調査し、損害認定基準表から損害割合を求め、それらを合算して認定を行うとされています。
枠組壁工法の場合は「外壁、内壁(床組を含む)、基礎、屋根」が着目点です。どちらの工法でも外壁は入っています。
外壁の被害程度をどう測るかは、工法によって違います。在来軸組工法では「損傷外壁面積 ÷ 全外壁面積」、枠組壁工法では「1階の損傷外壁水平長さ ÷ 1階の外周延べ長さ」が物理的損傷割合の求め方として示されています。いずれも、この割合が大きいほど損害割合が積み上がる仕組みです。
「合算して」がポイント
ここが理解の分かれ目です。外壁だけで判定されるのではなく、軸組・基礎・屋根・外壁それぞれの損害割合を合算して、建物全体の損害割合を出します。
つまり、外壁のひび割れが数か所あるだけでは、全体の3%に届かないことがあるということです。逆に、複数の部位に被害が及んでいれば、それぞれが積み上がります。
なお、建物の基礎全体が20分の1(約3度)以上傾斜している場合や、その傾斜のある柱の本数が建物全体の柱の本数の40%を超える場合は、建物全損と認定されるという規定もあります。
非木造の建物は判定の順番が違う
マンションや鉄骨造の建物では、判定の手順が木造と異なります。損害認定基準では、まず建物全体の沈下または傾斜の程度を調査し、沈下・傾斜による損害割合が50%以上の場合はその建物を全損と認定するとされています。
沈下・傾斜がない場合や、その損害割合が50%に達しない場合には、構造ごとに定めた着目点の被害程度を調査し、部分的被害の損害割合を求め、両者を合算して認定します。
集合住宅では、専有部分と共用部分で契約が分かれているのが通常です。共用部分は管理組合が加入している保険の対象になります。自分の契約がどちらをカバーしているのかを確認してください。
家財は建物とは別に契約する
地震保険の対象は居住の用に供する建物および家財(生活用動産)です。建物と家財は別々に契約します。
財務省の説明では、次のものが対象外とされています。
- 工場、事務所専用の建物など住居として使用されない建物
- 1個または1組の価額が30万円を超える貴金属・宝石・骨とう
- 通貨、有価証券(小切手、株券、商品券等)、預貯金証書、印紙、切手
- 自動車等
家財の認定基準も定められており、全損は家財全体の時価額の80%以上、大半損は60%以上80%未満、小半損は30%以上60%未満、一部損は10%以上30%未満とされています。建物とは基準が違うという点に注意してください。
出典:財務省「地震保険制度の概要」/日本損害保険協会「地震保険 損害の認定基準について」
制度は政府が支えている
地震保険が他の保険と性格が違うのは、政府が再保険を引き受けている点です。
財務省の説明では、民間保険会社が負う地震保険責任の一定額以上の巨額な地震損害を政府が再保険することにより成り立っているとされています。1回の地震等で政府が支払うべき再保険金の総額は、毎年度、国会の議決を経た金額を超えない範囲とされ、現在その金額は11兆5,553億円、民間保険責任額と合計した1回の地震等による保険金の総支払限度額は12兆円と示されています。
この設計のため、制度の目的は「被災者の生活の安定に寄与すること」に置かれています。建物を元通りに建て直す費用を保障する仕組みではない、という前提はここから来ています。
10日経過後に「生じた」損害は対象外
見落とされやすい規定があります。財務省の説明では、保険金を支払えない主な場合として次が挙げられています。
- 故意もしくは重大な過失または法令違反による損害
- 地震などの発生日の翌日から起算して10日経過後に生じた損害
- 戦争、内乱などによる損害
- 地震等の際の紛失・盗難の場合
2番目は読み間違えやすいところです。対象外になるのは10日を過ぎてから「生じた」損害であって、10日を過ぎてから「見つけた」損害や「連絡した」損害ではありません。気づくのが遅れたこと自体を理由に、請求できなくなるという規定ではないということです。
請求そのものの期限は別にあります。保険法第95条は、保険給付を請求する権利はこれを行使することができる時から3年間行使しないときは時効によって消滅すると定めています。
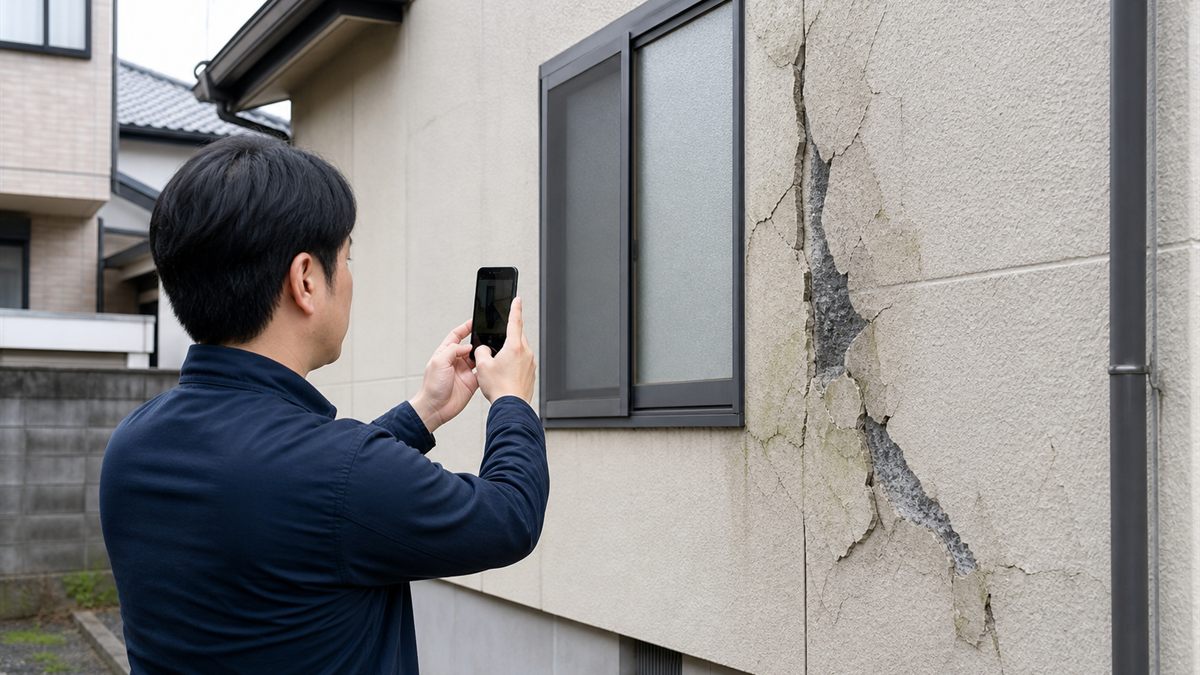
とはいえ、地震から時間が経つほど「その損害がいつ生じたか」の説明は難しくなります。地震のあとはできるだけ早く建物を見て、写真を残すことが実質的な備えになるのは、そのためです。
出典:財務省「地震保険制度の概要」/保険法(平成20年法律第56号)第95条
地震のあとにやること
順番を整理します。
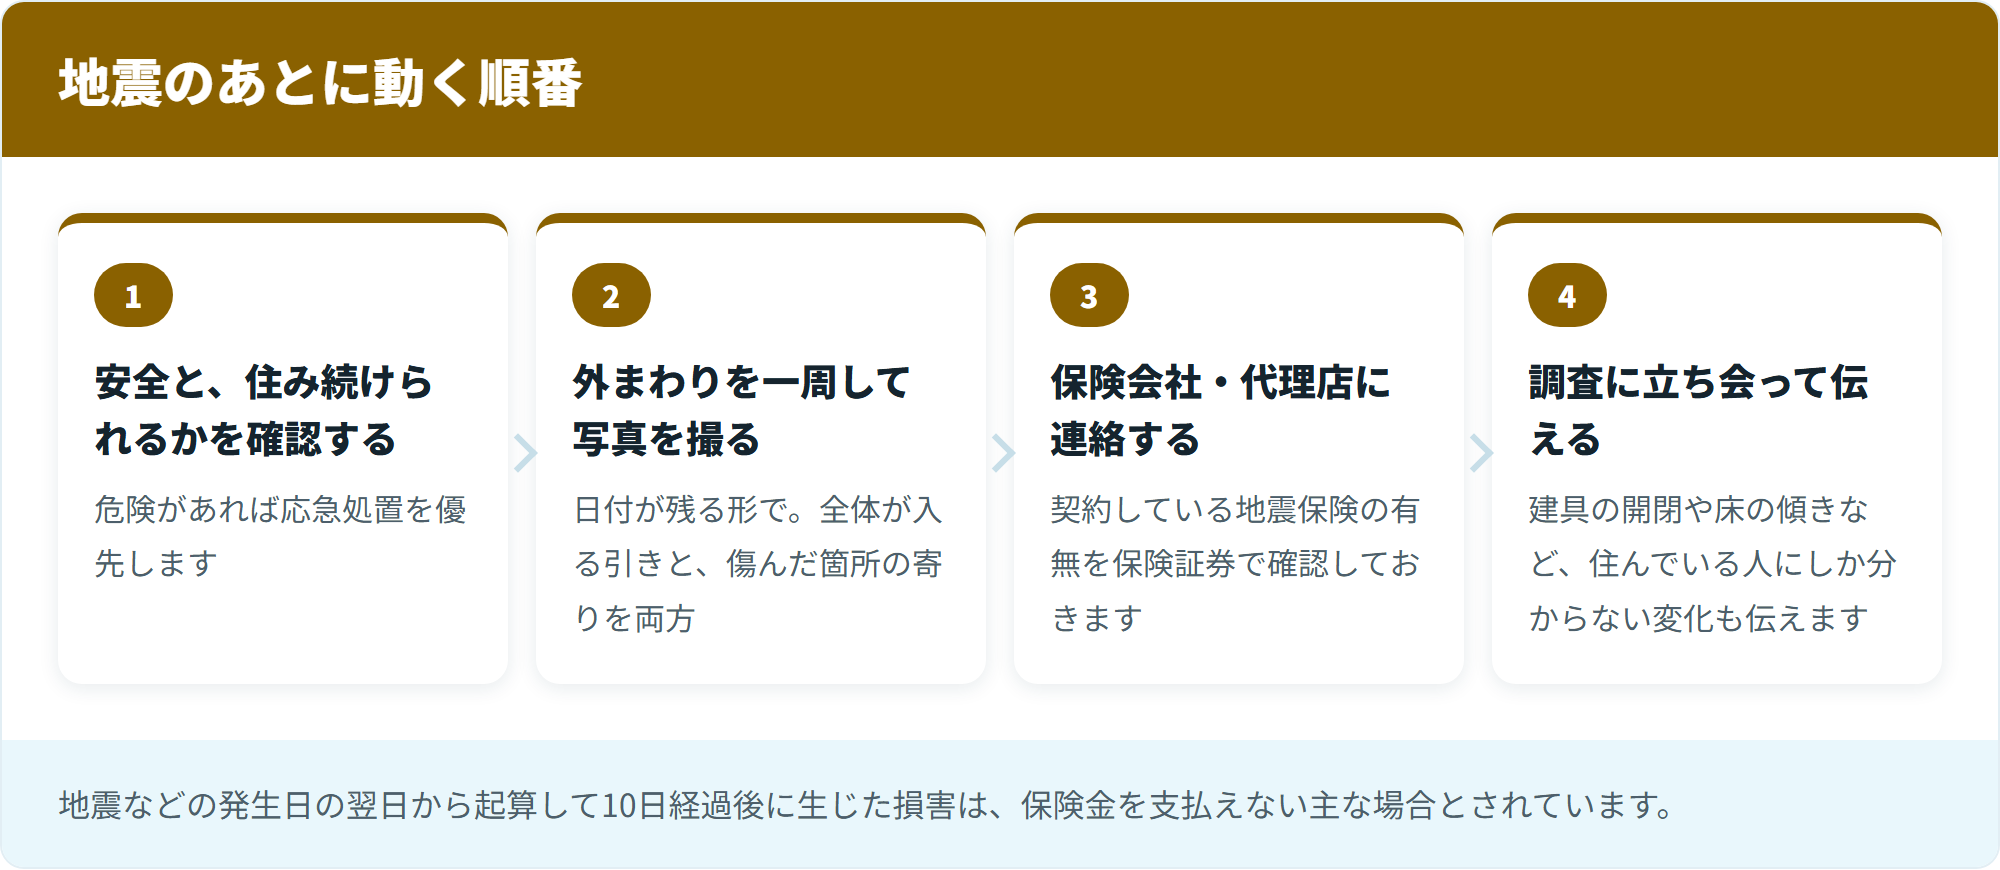
| 順番 | やること |
|---|---|
| 1 | 身の安全と、住み続けられるかの確認 |
| 2 | 建物の外まわりを一周して写真を撮る(日付が残る形で) |
| 3 | 室内の壁・天井・建具の状態も撮る |
| 4 | 契約している保険会社・代理店に連絡する |
| 5 | 調査より先に片付け・応急処置が必要なときは、可能な限り処置前の写真を残す |
| 6 | 調査の日程を調整する |
写真は全体が分かる引きの写真と、傷んだ箇所の寄りの写真を両方撮ってください。どの面のどこかが分かるようにしておくと、説明が楽になります。
ただし、写真が請求の必須条件というわけではありません。日本損害保険協会は、地震による損害の場合は原則として保険会社の担当者が訪問して被害状況を確認するため、写真撮影は不要と案内しています。そのうえで、防犯・安全上の問題などから確認前に片付けや修理が必要な場合には、事前に可能な限り損傷箇所を撮影し、後日訪問する担当者に渡すよう求めています。
つまり、応急処置を優先して構いません。撮れなかった場合も、その事情を保険会社に説明してください。冬に被災した場合の応急処置は応急処置の記事で扱っています。
出典:日本損害保険協会「地震で被災された皆さまへ(よくあるご質問)」
「保険で直せます」という勧誘に注意
災害のあとには、修理を持ちかける訪問が増えます。消費者庁と国民生活センターは、火災保険金を使った修理工事の契約に関する注意喚起を出しています。
地震保険についても、考え方は同じです。押さえておきたい点を挙げます。
- 認定するのは保険会社です。業者が保険金の額を約束することはできません
- 地震保険は修理費の実費を支払う仕組みではありません(区分による定率です)
- 「保険で無料になります」という説明は、仕組みと合いません
- 申請の代行をうたい、高額な手数料を求める事業者に関する相談が報告されています
- 訪問販売であれば、クーリング・オフができる場合があります
訪問販売と点検商法への対応は訪問販売・点検商法の記事に、火災保険をめぐる勧誘の実態は火災保険の記事にまとめています。
修理と保険請求はどちらが先か
実務で迷うのが順番です。原則を整理します。
| 状況 | 順番 |
|---|---|
| 住み続けられる | 写真 → 保険会社に連絡 → 調査 → 工事 |
| 雨が入る、危険がある | 写真 → 応急処置 → 保険会社に連絡 |
| すでに応急処置をした | 処置前の写真があれば説明できる |
危険がある場合まで調査を待つ必要はありません。処置の前に記録を残すことが条件です。応急処置の中身は応急処置の記事で扱っています。
本工事の見積もりは、認定の結果が出てから取っても遅くありません。むしろ、認定額を前提にしない見積もりを取ったほうが、本当に必要な工事の範囲が見えます。見積書の読み方は見積書のチェックポイントにまとめています。
加入するかどうかの判断材料
これから加入を検討する場合に、押さえておきたい点を整理します。
- 保険金額は火災保険の30%〜50%の範囲内で決める(建物5,000万円が限度)
- 支払いは区分に応じた定率。実費ではない
- 契約期間の中途からでも加入できる
- 建物の性能により10%〜50%の割引がある(重複不可)
- 地震保険料控除があり、所得税で最高5万円、住民税で最高2万5千円
- 保険料は建物の構造と所在地で決まる
制度の目的が被災者の生活の安定に寄与することである以上、建て直しの費用をまかなうものとして期待すると設計と合いません。被災直後の生活を支える資金として位置づけるほうが、実態に近い理解になります。
出典:財務省「地震保険制度の概要」/国税庁「No.1145 地震保険料控除」
相談できる窓口
保険会社とのやり取りで解決しない場合の窓口も、財務省の案内に示されています。
日本損害保険協会 そんぽADRセンターが、地震保険に関する一般的な相談や、損害保険会社とのトラブルが解決しない場合の苦情の受付等を行っています。電話は03-4332-5241(全国共通・通話料有料)、受付時間は平日9時15分〜17時(祝日・休日および12月30日〜1月4日を除く)とされています。
あわせて、財務省は次のようにも記しています。地震保険はあくまで保険契約に基づき、保険会社による損害の査定の結果により保険金をお支払いするものであり、一律で見舞金のようなものをお支払いすることはございません。地震に乗じた詐欺等にご注意ください。
保険料の割引制度
建物の性能によって、保険料の割引が適用されます。財務省の資料に示されている4種類です。
| 割引 | 条件 | 割引率 |
|---|---|---|
| 免震建築物割引 | 住宅品質確保促進法にもとづく免震建築物 | 50% |
| 耐震等級割引 | 耐震等級3 | 50% |
| 耐震等級2 | 30% | |
| 耐震等級1 | 10% | |
| 耐震診断割引 | 耐震診断または耐震改修の結果、建築基準法の耐震基準を満たす | 10% |
| 建築年割引 | 昭和56年6月1日以降に新築された建物 | 10% |
これらは重複して適用できませんとされています。該当しそうな条件があるのに適用されていない場合は、保険会社や代理店に確認する価値があります。
地震保険料控除もある
平成19年1月から地震保険料控除が創設され、所得税(国税)が最高5万円、住民税(地方税)が最高2万5千円を総所得金額等から控除できるとされています。年末調整または確定申告の際に、保険会社から届く証明書を使います。
出典:財務省「地震保険制度の概要」/国税庁「No.1145 地震保険料控除」
調査で見られるのは外観が中心
損害認定基準では、損害調査における着目点について、建物の機能を確保する部位で、損害が外観上発生することが多い箇所としています。壁を開けて中を確認する調査ではありません。
このため、外から見て分かる損害を、漏れなく伝えられるかが実務上の要点になります。次のような箇所は見落とされやすいので、自分で確認して伝えてください。
- 建物の裏側(普段見ない面)
- 基礎の立ち上がり(植栽や物置で隠れている部分)
- 外壁と基礎の取り合い
- 玄関ポーチや外構との接続部
- 室内の建具の開閉(歪みの手がかりになります)
建具が閉まりにくくなった、床がわずかに傾いた感じがする、といった変化は本人にしか分からない情報です。調査のときに伝えてください。
北海道で考えておくこと
北海道でも地震は起きます。加入率や備えの考え方について、北海道特有の事情を整理します。
- 積雪期に被災した場合、屋根や外壁の確認が難しい
- 冬季は応急処置の選択肢が限られる(塗装や補修材の施工に温度の制約がある)
- 被災から本工事まで、春まで待つことになる場合がある
- その間に凍結による二次的な傷みが進むおそれがある
ここで先ほどの規定が効いてきます。対象外になるのは10日を過ぎてから生じた損害なので、雪で見えないうちは確認できなかった、という事情そのものが不利に働くわけではありません。ただし、その傷みが地震で生じたものだと説明する材料は、時間が経つほど集めにくくなります。雪で外まわりが見えない時期であっても、可能な範囲で早く確認し、記録を残すことが重要になります。
冬に見つけた傷みへの対応は冬の応急処置の記事で、凍結による傷みの進み方は凍害の記事で扱っています。
なお、地震や災害による損害ではなく、断熱改修などに合わせて外壁を塗り替える場合は、補助金の対象になる余地があります。国と自治体の制度の探し方は外壁塗装に補助金は使える?北海道での考え方と探し方にまとめています。保険は「壊れたものを元に戻す」、補助金は「性能を上げる」という考え方の違いがあります。
どこを撮っておけばよいか
写真が判断の材料になる、と繰り返してきました。具体的にどこを撮るのかを挙げます。
| 対象 | 撮り方 |
|---|---|
| 建物の四面 | 離れた位置から全体が入るように |
| 外壁のひび | 位置が分かる引きと、幅が分かる寄り |
| 基礎 | 地面との境目まで含めて |
| 屋根 | 見える範囲で。上がらない |
| 室内の壁・天井 | ひび、クロスの裂け、建具の動き |
| 建具 | 開閉できるか。動画も有効 |
ひび割れの寄りを撮るときは、定規やコインを添えると幅が分かります。建具が閉まらない、床が傾いているといった症状は、動画のほうが伝わることがあります。
ひび割れの幅と場所をどう見るかはひび割れの記事で扱っています。地震の前からあったひびと、あとにできたひびを区別できるよう、平常時から写真を残しておくとより確実です。
火災保険と地震保険の使い分け
混同しやすいので、対象を並べます。
| 原因 | どちらの対象か |
|---|---|
| 台風・強風による損害 | 火災保険(風災) |
| 雪の重み・落雪による損害 | 火災保険(雪災) |
| ひょうによる損害 | 火災保険(雹災) |
| 地震・噴火・津波による損害 | 地震保険 |
| 地震が原因の火災 | 地震保険 |
| 経年劣化 | いずれの対象にもならない |
北海道で関わることが多いのは雪災です。こちらは火災保険の枠組みになります。詳しくは火災保険の記事にまとめています。落雪で隣家に被害を出した場合の考え方も、そちらで扱っています。
判断に迷うのは、複数の原因が重なっている場合です。地震のあとに雪の重みが加わった、風で広がった、といった経過をたどることがあります。この場合も、自分で原因を決めつけず、起きた順に事実を伝えるのが確実です。査定するのは保険会社です。
最後の行が重要です。経年劣化による傷みは、どちらの保険でも対象になりません。チョーキングや塗膜の色あせのように、時間の経過とともに一様に進むものが典型です。
一方で、目地のシーリング切れのように、経年でも地震でも起こりうる傷みもあります。この場合、経年劣化だと自分で決めつける必要はありません。いつからその状態なのか、地震の前後で変わったのかを、分かる範囲で伝えてください。どちらとして扱うかを判断するのは保険会社です。
ここを混同した勧誘が、災害のあとに増えます。「地震で傷んだことにして請求しましょう」といった持ちかけは、事実と異なる請求につながります。応じないでください。経年劣化と災害の見分け方は火災保険の記事で詳しく扱っています。
加入しているか分からないとき
自分が地震保険に入っているかどうかは、次で確認できます。
- 保険証券(地震保険の欄があるか、保険金額はいくらか)
- 毎年届く控除証明書(地震保険料の記載があるか)
- 保険会社または代理店への問い合わせ
- 住宅ローンを組んだ金融機関経由で加入している場合もある
財務省の案内にあるとおり、すでに火災保険を契約している場合、契約期間の中途からでも地震保険に加入できます。保険期間は短期(1年)および長期(2年〜5年)で、長期契約には長期係数(2年で1.90、3年で2.85、4年で3.75、5年で4.70)が適用されます。
よくある質問
外壁にひびが入りました。地震保険は使えますか
認定は建物全体の損害割合で判断されます。外壁は着目点のひとつですが、軸組・基礎・屋根とあわせて合算されます。一部損には時価額の3%以上という基準があるため、ひび割れの範囲によっては届かないことがあります。まずは保険会社に連絡してください。
火災保険だけでは地震の損害は出ませんか
損害そのものは原則として出ません。財務省の説明では、火災保険では地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されないとされています。
ただし、まったくの無関係ではありません。日本損害保険協会は、地震等に伴う火災で建物が「半焼」以上となった場合に、お見舞金的に支払われる「地震火災費用保険金」(保険金額の5%、1回の事故につき300万円限度など)を火災保険が備えている、と説明しています。金額の水準は損害を補償するものではなく、契約内容によっても異なります。自分の契約でどう扱われるかは、証券と約款で確認してください。
修理費の全額が出ますか
地震保険は損害の区分に応じた定率で支払われる仕組みです。保険金額も火災保険の30%〜50%の範囲内で設定されています。実費を全額支払う設計にはなっていません。
あとから見つかった損害はどうなりますか
見つけた時期が遅かったこと自体で、対象外になるわけではありません。財務省の資料が挙げているのは「10日経過後に生じた損害」であって、10日経過後に発見した損害ではありません。請求権そのものは、保険法第95条により行使できる時から3年とされています。
ただし、時間が経つほど「地震で生じた」と説明する材料は集めにくくなります。早めの確認と記録が重要なのは、期限のためではなく説明のためです。
調査に立ち会ったほうがいいですか
可能であれば立ち会い、気になる箇所を伝えてください。撮っておいた写真も見てもらうとよいでしょう。
認定の結果に納得できない場合は
まず保険会社に説明を求めてください。それでも解決しない場合、そんぽADRセンターが苦情の受付等を行っています(03-4332-5241、平日9時15分〜17時)。
地震保険の保険料は高いのでしょうか
保険料は建物の構造と所在地により算出されます。割引制度が4種類あり、10%〜50%の割引が適用されます(重複不可)。詳しくは保険会社や代理店にご確認ください。
一部損の5%では足りないのでは
修理費に対して不足するのは、多くの場合そのとおりです。制度の目的が被災者の生活の安定に寄与することに置かれているためで、修理費を全額まかなう設計にはなっていません。不足分をどうするかは、貯蓄やローンを含めた計画の話になります。リフォームローンの記事もあわせてご覧ください。
地震のあとに塗り替えをする場合、時期はどうなりますか
北海道では、外壁の工事に適した時期がおおむね春から秋に集まります。塗装の可否は季節そのものではなく、気温・湿度・被塗面の状態と製品ごとの条件で決まりますが、冬は条件を満たす日が少なく、本工事が翌春以降になることは珍しくありません。地域別・月別の目安は塗装カレンダーで確認できます。その間の対応は応急処置の記事で扱っています。
契約内容は何を確認すればいいですか
地震保険の保険期間は最長5年です。そのため、平成28年以前に始まった契約はすでに満期を迎えており、いま有効な契約は更新後のもの=4区分と考えて構いません。3区分は制度改正前の経緯として知っておけば十分です。
見るべきは、そもそも地震保険を付帯しているか、保険金額はいくらか、割引制度に該当していないかの3点です。保険証券を一度見てみてください。
賃貸物件でも地震保険に入れますか
地震保険の対象は居住の用に供する建物および家財です。工場、事務所専用の建物など住居として使用されない建物は対象外とされています。所有する賃貸住宅の扱いは、保険会社にご確認ください。賃貸物件の外壁塗装の記事もあわせてご覧ください。
まとめ
地震で外壁が傷んだとき、最初に押さえるべきは火災保険では地震を原因とする損害は補償されないという点です。地震保険は火災保険に付帯する方式で契約するもので、保険金額は火災保険の30%〜50%の範囲内(建物は5,000万円が限度)とされています。
支払いは全損100%・大半損60%・小半損30%・一部損5%の4区分です。建物の認定は主要構造部の損害額が時価額の何%かで判断され、一部損は3%以上20%未満という基準になっています。
外壁は認定の着目点に含まれます。木造の在来軸組工法では軸組、基礎、屋根、外壁に着目し、それぞれの損害割合を合算して認定します。したがって、外壁のひび割れだけで判定されるわけではありません。
誤解されやすいのが10日という数字です。支払えない主な場合とされているのは10日経過後に「生じた」損害であり、発見や連絡の期限ではありません。請求権は行使できる時から3年です。それでも、地震のあとはできるだけ早く建物を一周して写真を残してください。期限のためではなく、いつ生じた傷みかを説明するためです。
そして、「保険で無料になります」という説明は仕組みと合いません。認定するのは保険会社であり、支払いは区分による定率です。判断に迷ったときは、そんぽADRセンター(03-4332-5241)に相談できます。
財務省自身が、地震保険はあくまで保険契約に基づき、保険会社による損害の査定の結果により保険金をお支払いするものであり、一律で見舞金のようなものをお支払いすることはございません。地震に乗じた詐欺等にご注意くださいと記しています。制度を運営する側からの注意喚起です。
備えとして今できることは2つです。自分が地震保険に入っているかを保険証券で確かめることと、平常時の建物の写真を残しておくこと。どちらも費用がかかりません。地震のあとに「前からあったひびかどうか」を説明するとき、この記録があると話が早くなります。
本記事は公表資料をもとに制度の一般的な仕組みを整理したもので、保険の募集・勧誘を行うものではなく、個別の契約における支払いの可否を判断するものでもありません。補償の内容・免責事由・保険金額は契約により異なります。掲載した基準・割引率・電話番号は公表資料で確認したものです。実際の請求と認定については、契約している保険会社または代理店にご確認ください。