最終更新:2026年9月6日公開:2026年8月5日編集方針と検証の手順
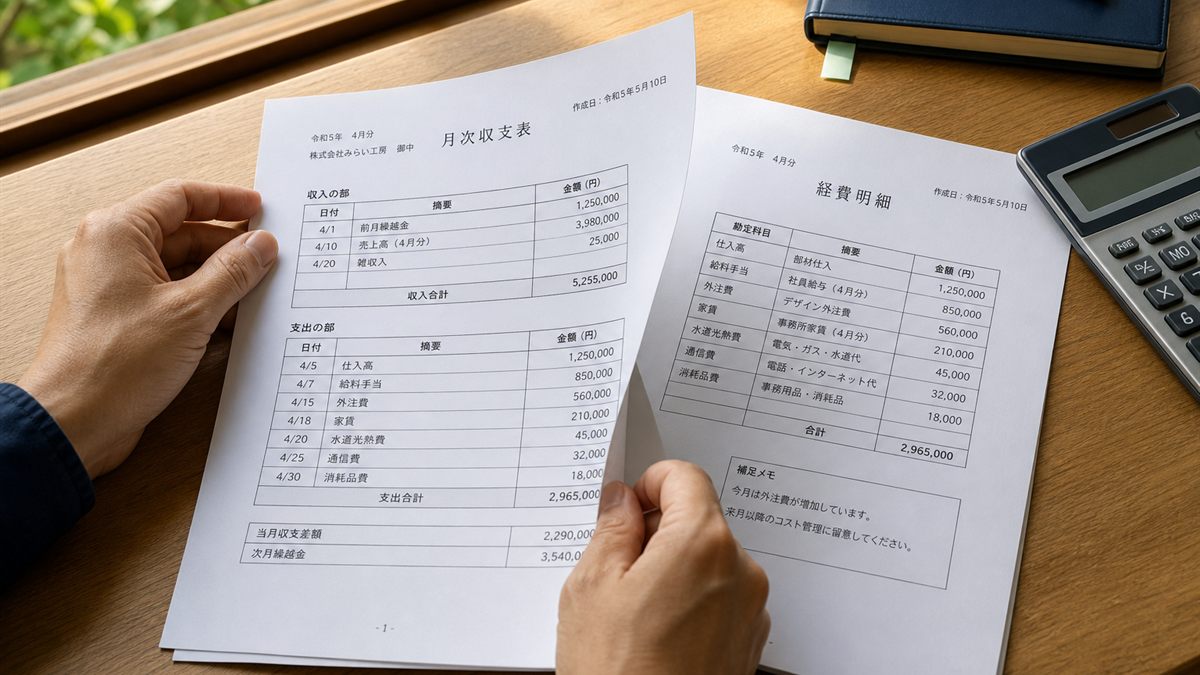
アパートや貸家の外壁を塗り替えるとき、住んでいる家とは違う判断が加わります。その支出が、その年の必要経費になるのか、それとも何年かに分けて償却するのかという問題です。
金額が同じでも、扱いが変わればその年の手取りが変わります。ところが「外壁塗装は修繕費」と一言でまとめている解説が多く、どういう場合に修繕費にならないのかまでは書かれていないことがほとんどです。
この記事では、国税庁が公表している判定の考え方と、賃貸人の修繕義務を定めた条文をもとに、分かれ目がどこにあるのか、判断に迷ったときにどう進めるのかを整理します。北海道の賃貸物件で効いてくる条件にも触れます。
なお、この記事は一般的な考え方を整理したものです。個別の申告の判断は、税理士または所轄の税務署にご確認ください。
- 結論:分かれ目は「元に戻したか、良くしたか」
- 修繕費と資本的支出はどう分かれるのか
- 金額で判定できる場合がある
- 資本的支出になると何が変わるのか
- 償却は何年に分かれるのか
- 判定の単位は「一つの修理、改良等」
- 迷ったときにどう進めるか
- 入居者の原状回復とは別の話
- 外壁塗装のどこが判断の分かれ目になるか
- そもそも貸主には修繕の義務がある
- 入居者への連絡はいつ、何を伝えるか
- 北海道の賃貸物件で先に見るところ
- 一棟と区分では話が違う
- 相続した実家を貸している場合
- 外観は入居募集にも効いてくる
- 共有名義や複数所有の場合
- 書類は工事のときにそろえる
- 保険が使える損害かどうかを先に見る
- 工事の時期と申告の年をずらして考える
- 長期修繕として考えると判断が楽になる
- よくある質問
- まとめ
結論:分かれ目は「元に戻したか、良くしたか」
先に要点を示します。
- 判定は名目ではなく実質で行われます。「修繕」という名前を付けても、中身で判断されます
- 元の状態に戻すための支出は修繕費、使用可能期間を延ばしたり価値を高めたりする部分は資本的支出です
- どちらか明らかでない金額には、60万円未満、または前年末の取得価額のおおむね10%以下なら修繕費という形式基準があります
- 資本的支出になった金額は、その年の経費にはならず、減価償却で数年かけて経費になります
外壁塗装は維持管理としての性格が強い工事ですが、工事の中身によっては資本的支出とされる部分が混ざります。「塗装だから全部修繕費」と決めてかからないほうが安全です。
この記事で扱わないこと
- 費用の相場そのもの … 北海道の外壁塗装の費用相場
- 自宅の減税やローン … 外壁塗装と減税・リフォームローン
- 誰も住んでいない家の管理 … 空き家の外壁をどうするか
- 見積書の読み方 … 見積書のチェックポイント
修繕費と資本的支出はどう分かれるのか
国税庁は、貸付けや事業に使っている建物などの修繕費について、通常の維持管理や修理のために支出されるものは必要経費になるとしています。そのうえで、次のように区別しています。
一般に修繕費といわれるものでも、資産の使用可能期間を延長させたり、資産の価値を高めたりする部分の支出は資本的支出とされ、修繕費とは区別されます。この区別は、修繕や改良という名目によるのではなく、その実質によって判定します。
原則として資本的支出になる例として挙げられているのは、建物の避難階段の取付けなど物理的に付け加えた部分、用途変更のための模様替えなど改造・改装に直接要した金額、機械の部分品を特に品質や性能の高いものに取り替えた場合の、通常の取替え金額を超える部分の3つです。
3つ目は機械についての例示で、建物の塗料について直接示されたものではありません。塗り替えがどちらになるかは、使用可能期間を延ばすものか、価値を高めるものかという一般の考え方に戻って個別に判断することになります。
外壁塗装をこの枠に当てはめると、傷んだ塗膜を元の状態に戻す工事は維持管理の側に寄ります。一方、物理的に何かを付け加えたり、明らかに上の等級の仕様に変えたりする部分は、判断が分かれる余地が出てきます。
金額で判定できる場合がある
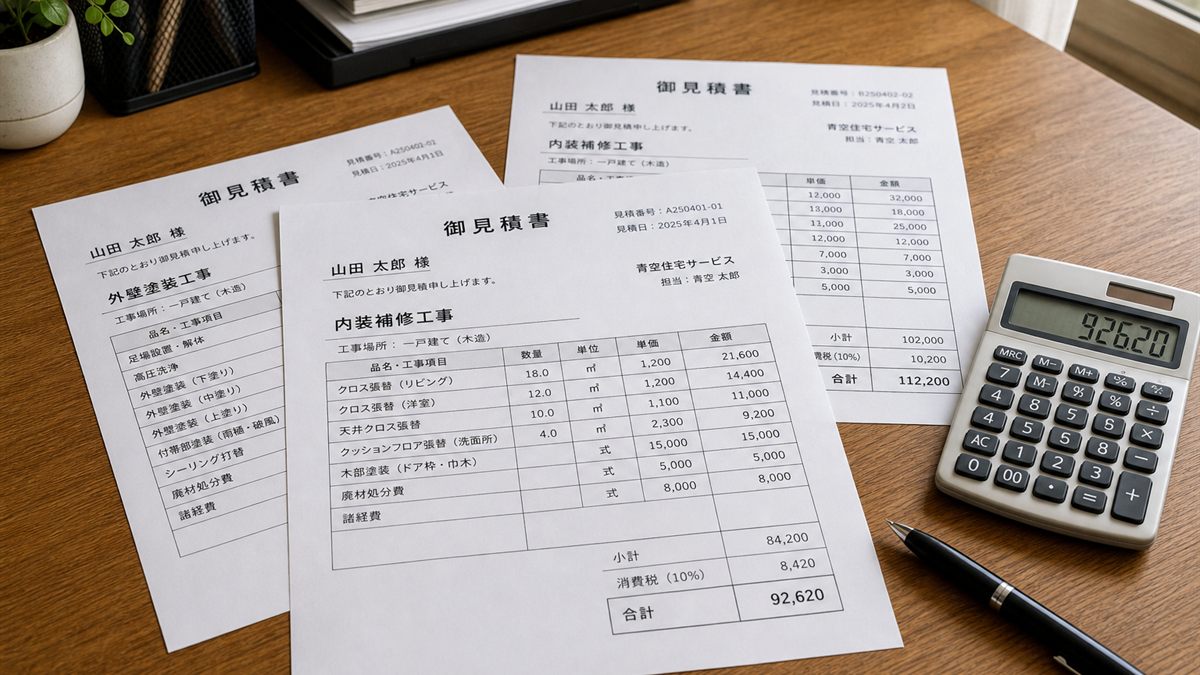
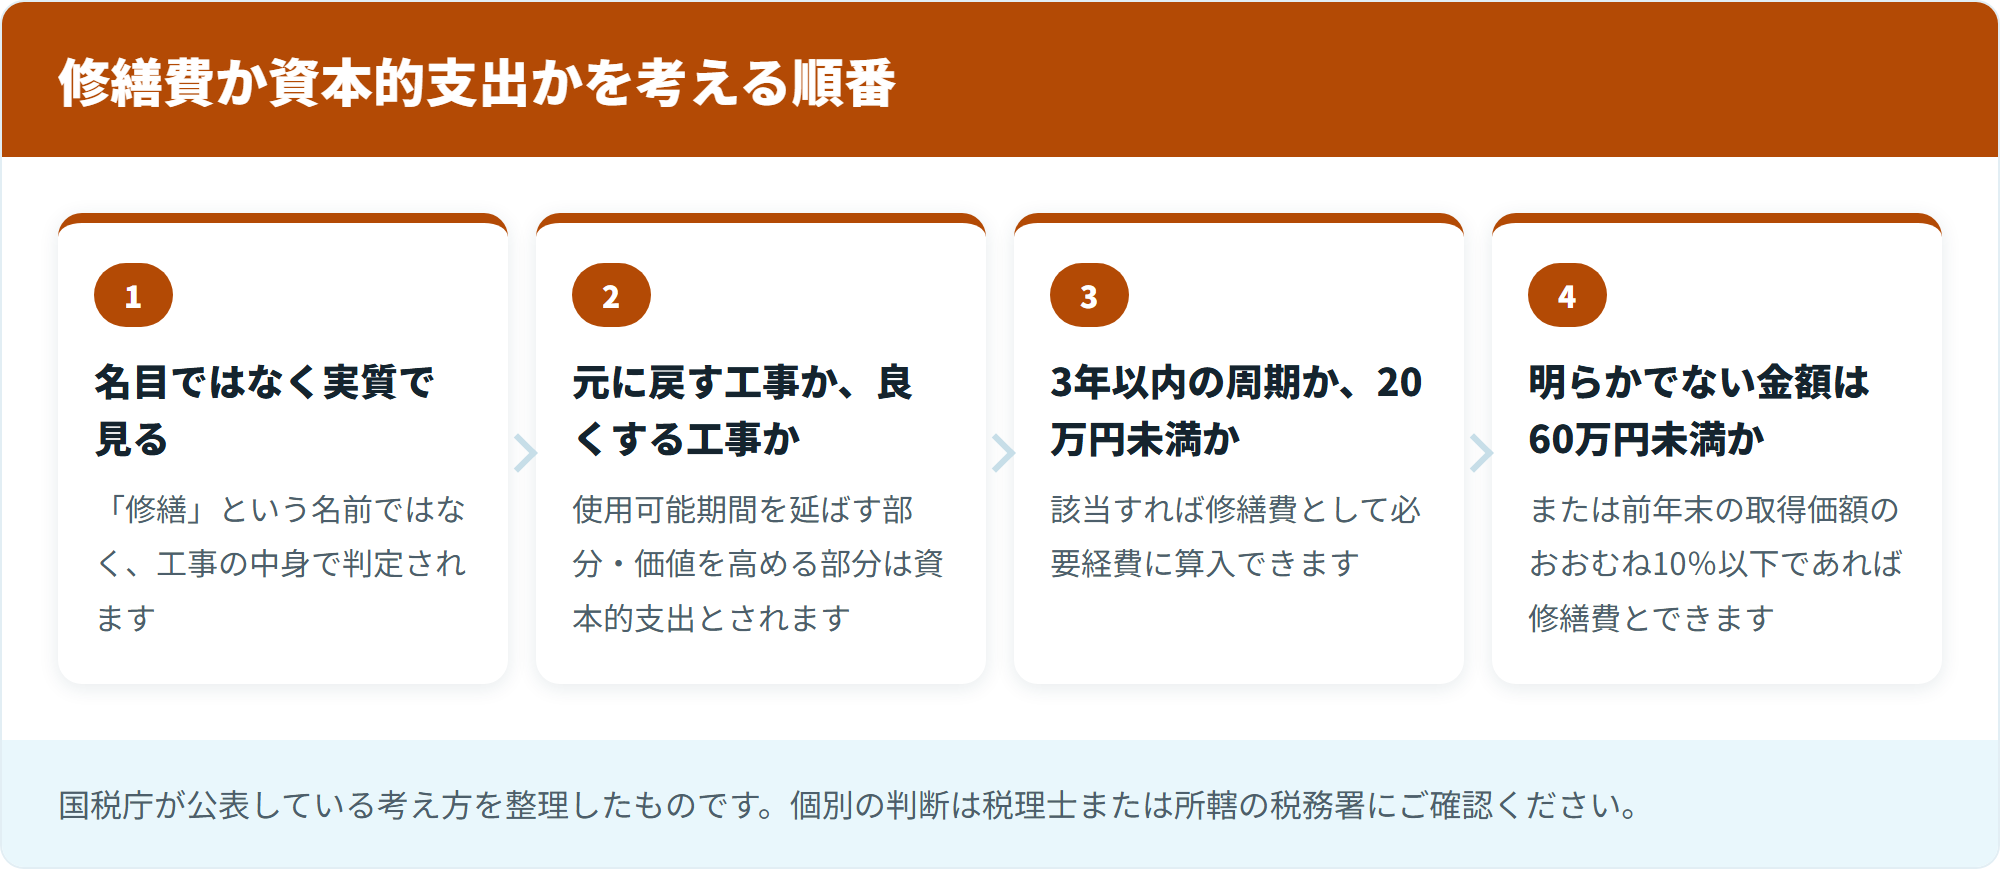
実務でよく使われるのが、金額による形式的な判定です。国税庁は、次に掲げる支出について、修繕費として所得金額の計算を行い確定申告をすれば、その年分の必要経費に算入することができるとしています。
| 条件 | 内容 |
|---|---|
| 周期または金額 | おおむね3年以内の周期で行われる修理・改良等であるとき、または一つの修理・改良等の金額が20万円未満のとき |
| 明らかでない金額 | 資本的支出か修繕費か明らかでない金額が60万円未満のとき、またはその資産の前年末の取得価額のおおむね10%相当額以下であるとき |
戸建ての貸家であれば、外壁塗装の金額が60万円を超えることは珍しくありません。ただし、この基準が使えるのは「明らかでない金額」についてです。維持管理として明らかに修繕費だと言える工事であれば、そもそもこの基準を持ち出す必要がありません。
上の(1)(2)のどちらにも当てはまらない場合には、資本的支出と修繕費に区分する特例(所得税基本通達37-14)によって分ける方法が認められていると案内されています。好きな割合で分けてよいという意味ではなく、計算方法が決まっています。
- 不明な金額の30%相当額
- その資産の前年12月31日における取得価額の10%相当額
このいずれか少ないほうの金額を修繕費とし、残りを資本的支出とします。継続して同じ方法で計算し、それにもとづいて確定申告をしていることが前提です。
出典:国税庁「No.1379 修繕費とならないものの判定」/国税庁「所得税基本通達37-14」
資本的支出になると何が変わるのか
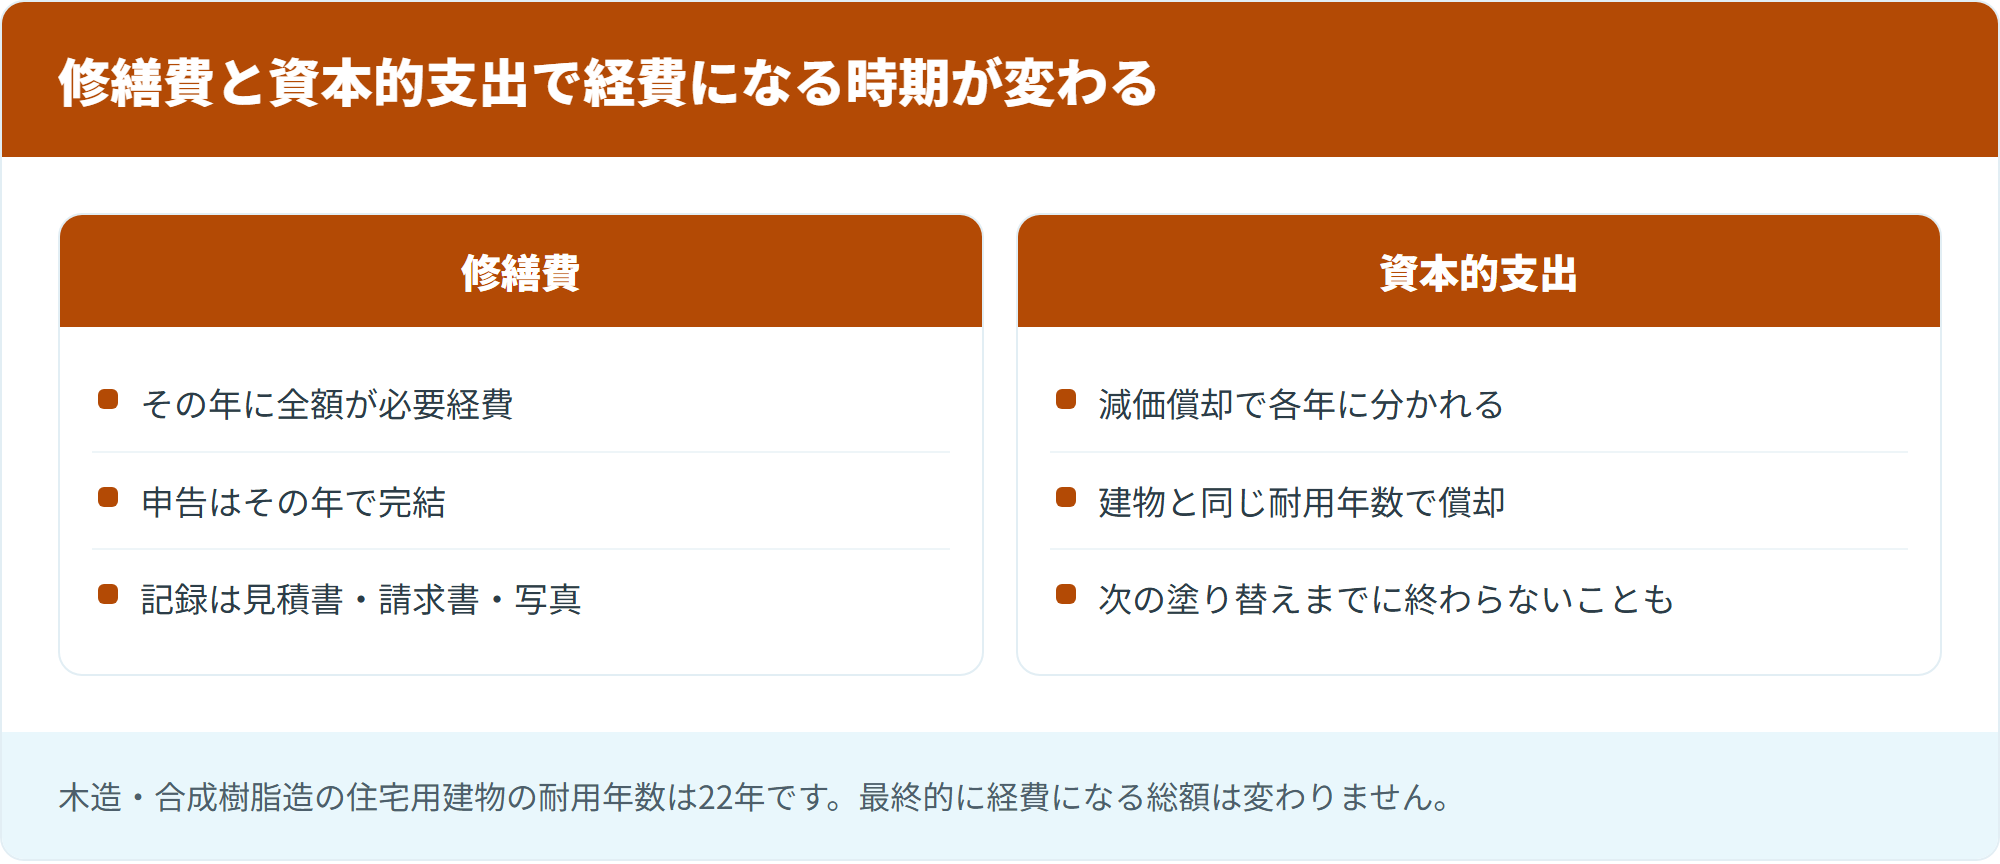
資本的支出とされた金額は、その年に全額を経費にすることはできません。ただし、まったく経費にならないわけでもありません。減価償却の方法で、各年分の必要経費に算入していくことになり、工事をした年についても、その年の使用月数に対応する分が経費になります。
国税庁は、平成19年4月1日以後に行った資本的支出について、原則としてその資本的支出を行った減価償却資産と種類および耐用年数を同じくする減価償却資産を新たに取得したものとして、その金額を取得価額として減価償却を行うとしています。
意味するところはこうです。建物と同じ耐用年数で償却していくので、木造アパートであれば長い年数に分かれます。100万円の工事が資本的支出になれば、その年に落ちるのは一部だけです。
- 修繕費 … その年に全額が必要経費
- 資本的支出 … 耐用年数にわたって少しずつ必要経費
どちらが有利かは、その年の所得の状況によります。最終的に経費になる総額は変わりませんが、いつ経費になるかが違います。
出典:国税庁「No.2107 資本的支出を行った場合の減価償却」
償却は何年に分かれるのか
資本的支出とされた金額は、もとの建物と種類および耐用年数を同じくする資産を新たに取得したものとして償却します。つまり、建物の耐用年数がそのまま効いてきます。
国税庁が公表している主な減価償却資産の耐用年数表から、住宅用の建物を抜き出します。
| 構造 | 用途 | 耐用年数 |
|---|---|---|
| 木造・合成樹脂造 | 店舗用・住宅用 | 22年 |
| 木骨モルタル造 | 店舗用・住宅用 | 20年 |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 住宅用 | 47年 |
| れんが造・石造・ブロック造 | 店舗用・住宅用・飲食店用 | 38年 |
木造アパートで100万円が資本的支出になれば、単純化すれば22年に分けて経費になるという意味になります。塗り替えの周期がおおむね10年から15年であることを考えると、次の塗り替えが来ても前回ぶんの償却が終わっていないという状態が起こりえます。
この点が、修繕費として扱えるかどうかを気にする理由です。ただし、扱いを有利にするために工事の実態と違う説明をしてはいけません。判定はあくまで実質で行われます。
判定の単位は「一つの修理、改良等」
形式基準の条文を読むと、「一つの修理、改良等」という言い方が出てきます。ここが実務では悩みどころになります。
- 外壁塗装と屋根塗装を同時に行った場合、ひとつの工事なのか、別々の工事なのか
- 複数の棟をまとめて発注した場合、棟ごとに数えるのか
- 外壁塗装とベランダの防水を同時に行った場合、どこまでが一体か
これらは金額の切り方に直結します。だからこそ、見積書と請求書を工事の中身ごとに分けてもらうことに意味があります。「一式」でまとめられた請求書からは、あとから区分することができません。
屋根と外壁を同時に行うかどうかの判断そのものは屋根と外壁の同時施工で扱っています。税務の扱いとは別に、足場の観点から検討する価値があります。
迷ったときにどう進めるか
判断が分かれそうな工事であれば、工事の前に相談しておくほうが確実です。順番は次のようになります。
| 順番 | やること |
|---|---|
| 1 | 工事前の状態を写真に残す |
| 2 | 工事内容ごとに分けた見積書を出してもらう |
| 3 | 顧問税理士、または所轄の税務署に相談する |
| 4 | 相談した内容と回答を記録に残す |
| 5 | 工事後、内訳の分かる請求書と領収書を保管する |
税務署では、一般的な取り扱いについての相談を電話や面談で受け付けています。個別の事情が絡む判断は税理士に依頼するのが確実ですが、考え方を確かめるだけなら相談窓口でも足ります。
やってはいけないのは、工事が終わってから請求書の書き方を変えてもらうことです。実態と合わない書面は、あとで説明が立たなくなります。
入居者の原状回復とは別の話
賃貸経営では「原状回復」という言葉が頻繁に出てきますが、あれは室内の話です。退去時の負担区分を扱うガイドラインも、対象は住戸内部の内装や設備です。
経年劣化による外壁の傷みは建物そのものの維持管理にあたるため、入居者に負担を求める性質のものではありません。
ただし、外壁だから常に貸主負担、というわけでもありません。民法621条は、通常の使用によって生じた損耗と経年変化を除いた損傷について、賃借人に原状回復義務があると定めています。対象を室内に限っていません。入居者が外壁を壊した場合は、606条ただし書ともあわせて別の話になります。経年劣化かどうかが線引きであって、室内か外壁かではないと理解しておくと間違えません。
外壁塗装のどこが判断の分かれ目になるか
一つの工事のなかに、性格の違う作業が混ざっているのが外壁塗装です。整理すると次のようになります。
| 工事の中身 | 性格 |
|---|---|
| 洗浄、ひび割れ補修、目地の打ち替え | 元の状態に戻す作業 |
| 同等品での塗り替え | 元の状態に戻す作業 |
| 足場、養生、廃材処分 | 工事に必要な共通の費用 |
| 大きく等級の高い塗料への変更 | 判断が分かれうる |
| 断熱材の追加、外壁材の張り替え | 別の工事として扱う余地がある |
実務で問題になりやすいのは4行目です。従来と同程度の仕様に塗り替えるのか、耐用年数が大きく延びる仕様に変えるのか。ここは金額の内訳が分かれていないと説明ができません。
だからこそ、見積書と請求書の内訳を、工事の中身ごとに分けてもらうことが実務上の備えになります。「外壁塗装工事一式」だけでは、あとから説明する材料がありません。内訳の見方は見積書のチェックポイントで扱っています。
そもそも貸主には修繕の義務がある
税務の前に、民法の話があります。賃貸人の修繕義務は条文で定められています。
賃貸人は、賃貸物の使用及び収益に必要な修繕をする義務を負う。ただし、賃借人の責めに帰すべき事由によってその修繕が必要となったときは、この限りでない。
2 賃貸人が賃貸物の保存に必要な行為をしようとするときは、賃借人は、これを拒むことができない。
外壁の傷みが雨漏りにつながっている場合、それは使用収益に必要な修繕の問題になります。「費用がかかるから来年にする」という判断が、そのまま通るとは限らないということです。
2項も実務では重要です。保存に必要な行為であれば、入居者は拒めないと定められています。とはいえ、足場が架かる、窓が開けられない、洗濯物が干せないといった影響が出ます。権利があることと、黙って進めてよいことは別です。
入居者への連絡はいつ、何を伝えるか
工事の連絡が遅れると、入居者の不満につながります。伝える内容を整理します。
- 期間 … 着工日と、足場が立っている期間の見込み
- 音とにおい … 洗浄の日、塗装の日はとくに影響が出る
- 窓の開閉 … 養生で開けられない日がある
- 洗濯物 … 外に干せない期間
- ベランダの荷物 … 一時的に移動を頼む場合
- 防犯 … 足場があるあいだの戸締まり
とくに防犯は伝えておいたほうがよい項目です。足場は上階への通り道にもなります。工事の流れと近隣配慮は工事の流れと工期にまとめています。
入居中と空室、どちらで進めるか
空室のタイミングに合わせられるなら、そのほうが進めやすいのは確かです。ただ、北海道では工事できる時期が限られているため、空室待ちで先送りにすると1年単位でずれていきます。
傷みの程度が進んでいるなら、入居中でも工期を短くまとめる段取りを組むほうが、結果として費用は抑えられます。
北海道の賃貸物件で先に見るところ
本州の賃貸物件と同じ感覚で判断すると見落としが出ます。北海道で優先して確認したい箇所を挙げます。
| 見る場所 | 何を確認するか |
|---|---|
| 外壁の下部(地面近く) | 雪が積もる高さの傷み、表面のはがれ |
| 屋根と壁の取り合い | すが漏りの跡、しみ |
| 共用廊下・階段 | 鉄部のさび、手すりの根元 |
| 屋根の排水 | といや排水口の詰まり |
| 目地 | 切れ、はがれ、やせ |
集合住宅では、すが漏りが最上階の入居者から先に指摘されます。仕組みと対処はすが漏りの記事で、外壁が内側から壊れる凍害については凍害とは何かで扱っています。
賃貸物件で厄介なのは、傷みの発見が入居者からの申告に頼りがちだという点です。所有者が現地に足を運ばない物件ほど、症状が進んでから分かります。とくに次の2つは、入居者が「そういうものだ」と思って連絡してこないことがあります。
- 天井のうっすらとしたしみ … 春先に出て、乾くと薄くなる
- 窓まわりの結露が例年より多い … 断熱や気密の問題が隠れていることがある
年に一度、雪解け後に自分で一周して写真を撮るだけでも、変化に気づける可能性が上がります。遠方に住んでいる場合は、管理会社に撮影を依頼する方法もあります。
一棟と区分では話が違う
アパート一棟を所有している場合、外壁は自分の判断で工事できます。一方、分譲マンションの一室を貸している場合、外壁は共用部分です。工事の判断は管理組合が行い、原資は修繕積立金です。
- 一棟所有 … 工事の判断も費用負担も自分
- 区分所有 … 共用部分は管理組合。専有部分の内側だけが自分の範囲
区分所有の場合、修繕積立金をいつの年の経費にするかには決まりがあります。国税庁の質疑応答事例では、原則として、実際に修繕等が行われ、その修繕等が完了した日の属する年分の必要経費とされています。払った年ではありません。
ただし、次の要件をすべて満たす場合には、支払期日の属する年分の必要経費に算入して差し支えないとされています。
- 区分所有者となった者は、管理組合に対して修繕積立金の支払義務を負うこと
- 管理組合は、支払を受けた修繕積立金について区分所有者への返還義務を有しないこと
- 修繕積立金は将来の修繕等のためにのみ使用され、他へ流用されないこと
- 金額が長期修繕計画にもとづき、共有持分に応じて合理的な方法で算出されていること
管理規約がマンション標準管理規約に沿ったものであれば満たすことが多い要件ですが、自動的にそうなるわけではありません。一時金の取り扱いも内容によって判断が分かれます。ここは税理士に確認したほうが確実です。
出典:国税庁「賃貸の用に供するマンションの修繕積立金の取扱い」
相続した実家を貸している場合
親の家を相続して貸しているケースでは、取得価額をどう把握しているかが問題になります。前年末の取得価額のおおむね10%という形式基準を使うにも、元になる金額が要ります。
相続で取得した建物は、被相続人の取得価額と取得時期を引き継ぐのが原則です。古い売買契約書や建築請負契約書が残っていないと、計算の根拠がなくなります。
工事を考える前に、建物の取得価額が分かる資料が手元にあるかを確かめておいてください。誰も住んでいない期間が長かった家については空き家の外壁の記事もあわせてご覧ください。
外観は入居募集にも効いてくる
税務や修繕義務とは別に、外観が募集に与える影響があります。部屋探しをする人は、内見の前に外観の写真を見ています。
- 色あせやはがれは、建物の年式より古い印象を与えます
- 共用階段の鉄部のさびは、管理の状態として読まれます
- 外壁の黒い筋(伝い水の跡)は、掃除が行き届いていない印象につながります
- 雪解け後のゴミや落ち葉と合わさると、印象がさらに落ちます
塗り替えを空室対策として位置づけると、判断の順番が変わります。家賃を下げる前に外観を直すという選択もあるということです。ただし、外観を直しても空室が埋まる保証はありません。地域の需給と家賃水準のほうが影響は大きく、塗り替えだけで解決する問題ではないと考えておいてください。
色の選び方は自宅と少し違う
賃貸物件では、好みより汚れの目立ちにくさと飽きにくさが優先されます。北海道では雪解け時期の泥はねが下部に集中するため、1階の腰から下だけ濃い色にするという塗り分けも選択肢になります。色の考え方は外壁の色の選び方にまとめています。
共有名義や複数所有の場合
相続で兄弟の共有になっている物件では、工事の内容によって必要な同意が変わります。民法は共有物への行為を3つに分けています。
| 区分 | 必要なこと |
|---|---|
| 変更(形状または効用の著しい変更を伴うもの) | 他の共有者の同意 |
| 管理に関する事項 | 持分の価格に従い、その過半数で決する |
| 保存行為 | 各共有者が単独でできる |
つまり、全員の合意が常に要るわけではありません。とはいえ、外壁の塗り替えがどれに当たるかは工事の内容によります。費用の負担や、あとの関係のことも考えると、実際には事前に話をしておくほうが無難です。持分に応じて費用を負担し、それぞれの申告で経費に入れるのが基本的な形になります。
気をつけたいのは、一人が全額を立て替えたまま精算しないケースです。実際の負担と申告の内容がずれると、説明がつかなくなります。工事の前に、誰がいくら負担するかを書面で確認しておいてください。
共有者の連絡が取りづらい状態が続いている物件は、そもそも管理が滞りがちです。放置したときに何が起きるかは空き家の外壁の記事で扱っています。
書類は工事のときにそろえる
確定申告の段階で困らないように、工事の時点で残しておきたいものを挙げます。
- 見積書(工事内容ごとに分かれたもの)
- 請求書・領収書
- 契約書と、工事内容が分かる仕様の書面
- 工事前後の写真(傷んでいた状態が分かるもの)
- 工程写真(下地補修や下塗りの記録)
工事前の写真は、修繕の必要性を示す資料になります。「傷んでいたから直した」という説明は、写真があるかないかで説得力が変わります。撮る内容は工事の流れの記事で扱っている工程写真と同じで構いません。
保険が使える損害かどうかを先に見る
賃貸物件でも、災害による損害であれば火災保険の対象になることがあります。北海道では雪の重みや落雪による損害が該当しうる代表例です。
順番としては、まず損害の原因を確かめ、災害によるものなら保険の請求を先に検討するほうが整理しやすくなります。経年劣化と災害の区別については火災保険の記事で扱っています。
地震による損害は火災保険では補償されず、地震保険が別に必要です。ただし地震保険の対象は居住用の建物と家財とされており、事務所専用の建物などは対象外です。詳しくは地震保険と外壁の記事にまとめています。
もうひとつ、賃貸物件では工事中に第三者へ損害を与えたときの扱いも確認しておきたいところです。入居者の車に塗料が飛んだ、足場の資材が隣家の塀を傷つけたといった場面です。
民法の考え方では、注文者は請負人が第三者に加えた損害の賠償責任を原則として負いません。ただし注文や指図に注文者の過失があったときは別です。工事の契約書で保険の付保がどう定められているかは、着工前に確認しておいてください。詳しくは工事中の事故と近隣への損害で扱っています。
工事の時期と申告の年をずらして考える
北海道では、外壁塗装ができるのはおおむね春から秋です。年末に近い時期の着工は難しく、工事の年をまたぐことは基本的にありません。ただし、契約と着工、完成と支払いが別の年になることはあります。
必要経費に算入する年分は、支出した金額が確定した時期で判断するのが原則です。前払金だけを支払って年をまたいだ場合など、扱いに迷う形になったときは税理士に確認してください。
実務としては、春に見積もりを取り、夏に着工し、秋までに完成と支払いを終えるという流れに収めると、判断で迷う場面が減ります。時期の考え方は北海道で外壁塗装ができる時期にまとめています。
長期修繕として考えると判断が楽になる
賃貸経営では、外壁塗装はいずれ向き合うことになる可能性が高い支出です。突然の出費として扱うより、時期と金額を見込んでおくほうが判断が楽になります。
| 時期 | やること |
|---|---|
| 毎年 | 雪解け後に外まわりを一周して写真を撮る |
| 5年目ごろ | 目地と鉄部の状態を確認する |
| 10年前後 | 見積もりを取り、時期の見当をつける |
| 工事の前年 | 資金と入居状況をあわせて計画する |
点検の目安と見るべき箇所は外壁の劣化サインと点検の目安にまとめています。
よくある質問
外壁塗装は必ず修繕費になりますか
そうとは限りません。判定は名目ではなく実質で行われます。元の状態に戻す工事であれば維持管理の側に寄りますが、使用可能期間を延長させたり価値を高めたりする部分が含まれていれば、その部分は資本的支出とされます。
60万円未満なら必ず修繕費ですか
その基準は、資本的支出か修繕費か明らかでない金額がある場合の取り扱いです。金額だけで自動的に決まるものではありません。判断に迷う場合は税務署か税理士にご確認ください。
足場代はどちらに含まれますか
足場は工事を行うための費用で、単独では性格が決まりません。どの工事のために架けた足場かによって扱いが変わります。屋根と外壁を同時に行った場合の考え方は屋根と外壁の同時施工で扱っています。
入居者に工事を断られたらどうなりますか
民法606条2項は、賃貸人が賃貸物の保存に必要な行為をしようとするときは、賃借人はこれを拒むことができないと定めています。ただ、実際には日程の調整や説明で解決する場面がほとんどです。
工事中に家賃を下げる必要はありますか
影響の程度によります。足場や養生による不便がある、というだけで直ちに減額になるとは限りません。
一方、民法611条は、賃借物の一部が使用・収益できなくなった場合で、それが賃借人の責めに帰することができない事由によるとき、賃料はその割合に応じて減額されると定めています。貸主が判断して値引きするかどうかという話ではなく、条件を満たせば減額される仕組みです。工事が「不便」にとどまるのか「使えない」に至るのかで扱いが変わります。判断に迷う場合は、弁護士や自治体の相談窓口にご相談ください。
空室のうちに塗ったほうが安く済みますか
工事そのものの費用は、入居の有無で大きくは変わりません。変わるのは段取りの手間と、入居者への配慮の量です。空室待ちで時期がずれる不利益のほうが大きくなることもあります。
複数棟をまとめて頼むと安くなりますか
足場と職人の移動が効率化されるため、まとめたほうが有利になる場合はあります。ただし棟ごとに金額を分けてもらってください。税務上の判定は、原則として一つの修理・改良等ごとに行うためです。
塗料のグレードを上げると資本的支出になりますか
一律に決まるものではありません。これに近い例として国税庁が挙げているのは機械の部分品を特に品質または性能の高いものに取り替えた場合で、建物の塗料そのものを指したものではありません。塗料の等級を一段上げた程度で直ちに該当するとは限りませんが、判断が分かれる余地はあります。迷う場合は事前に確認してください。
雨漏りの補修と塗装を同時にやった場合はどうなりますか
雨漏りの補修は元の状態に戻す性格が強い工事です。ただし、同時に行った工事のすべてが同じ扱いになるとは限りません。内訳が分かれた書面があるかどうかで、あとの説明のしやすさが変わります。雨漏りの調査については雨漏りの原因の調べ方で扱っています。
自主管理と管理会社委託で違いはありますか
工事の判断と費用負担は所有者です。管理会社に任せている場合でも、見積書の内訳を自分で確認してください。あとから説明が必要になるのは所有者だからです。
まとめ
賃貸物件の外壁塗装で最初に押さえたいのは、その支出が修繕費なのか資本的支出なのかという分かれ目です。国税庁は、この区別を修繕や改良という名目によるのではなく、その実質によって判定するとしています。
目安になるのは、元の状態に戻すための支出か、使用可能期間を延ばしたり価値を高めたりする支出かです。判断が明らかでない金額については、60万円未満、または前年末の取得価額のおおむね10%相当額以下なら修繕費とできる形式基準が示されています。
資本的支出になった場合、その年に全額が経費になるわけではなく、減価償却で数年に分かれます。最終的な総額は変わりませんが、いつ経費になるかが違います。
税務の前提として、賃貸人には賃貸物の使用収益に必要な修繕をする義務があります。外壁の傷みが雨漏りにつながっているなら、先送りの判断は慎重にしてください。
実務としては、工事内容ごとに分かれた見積書と、工事前後の写真を残しておくことが備えになります。北海道では工事できる時期が限られるため、空室待ちで先送りすると1年単位でずれるという点も判断材料に入れてください。
もうひとつ、賃貸物件ならではの視点があります。外壁の工事は、入居者の生活のなかで進みます。足場が架かり、窓が開けられず、洗濯物が干せない日が続きます。この期間の説明を先に済ませておくかどうかで、工事中の連絡の量がまるで変わります。
費用の見通しについては、まず北海道の外壁塗装の費用相場で全体像をつかみ、そのうえで見積書のチェックポイントで内訳の見方を確認する順番が分かりやすいと思います。税務の判断は、そのあとで税理士に相談すれば間に合います。
本記事は公表されている一般的な取り扱いを整理したもので、個別の申告における税務判断を行うものではありません。修繕費と資本的支出の区分は工事の実態により判定されます。実際の判断は、税理士または所轄の税務署にご確認ください。掲載した条文および取り扱いは公表資料で確認したものです。工事の要否や工法の判断は、現地を確認した施工業者によります。